Firmenversicherung Vergleich
Firmenversicherung vergleichen: Schützen Sie Ihr Unternehmen passend zu Branche und Betriebsgröße – beispielsweise mit Betriebshaftpflicht, Gebäudeversicherung, Vermögensschadenhaftpflicht, D&O sowie Versicherungsschutz für Inventar, Vorräte und Maschinen.
Eine passende Firmenversicherung schützt Unternehmen vor finanziellen Folgen durch Sachschäden, Haftpflichtansprüche und weitere betriebliche Risiken. Welche Versicherungen sinnvoll sind, hängt unter anderem von Branche, Betriebsgröße, Tätigkeit und vorhandenen Sachwerten ab. Mit einem Firmenversicherungsvergleich können Sie verschiedene Absicherungen und Tarife gegenüberstellen und ein Angebot passend zu Ihrem Unternehmen anfordern.
Firmenversicherung passend zum Unternehmen vergleichen
- ✓ Individuelle Absicherung abhängig von Branche, Tätigkeit und Betriebsgröße
- ✓ Betriebshaftpflicht, Gebäude, Inventar, Vorräte und Maschinen absichern
- ✓ Vermögensschadenhaftpflicht und D & O als zusätzliche Bausteine möglich
- ✓ Leistungen, Versicherungssummen und Beiträge miteinander vergleichen
- ✓ Vergleich kostenlos und unverbindlich durchführen
Welche Firmenversicherungen sind wichtig?
Unternehmen sind je nach Branche und Tätigkeit unterschiedlichen Risiken ausgesetzt. Während für einen Handwerksbetrieb vor allem Haftpflichtschäden, Maschinen und Betriebseinrichtung eine wichtige Rolle spielen können, stehen bei Beratungsunternehmen häufig mögliche Vermögensschäden im Vordergrund. Eine Firmenversicherung ist deshalb kein einzelner, einheitlicher Versicherungsschutz, sondern kann aus mehreren Bausteinen zusammengestellt werden.
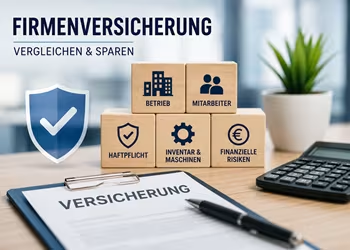
Zu den wichtigen betrieblichen Versicherungen zählen insbesondere die Betriebshaftpflichtversicherung, Firmengebäudeversicherung, Vermögensschadenhaftpflicht und D&O-Versicherung. Zusätzlich können Inventar, Waren und Vorräte sowie betrieblich genutzte Maschinen gegen verschiedene Gefahren abgesichert werden.
Welche Bausteine tatsächlich benötigt werden, sollte sich am individuellen Risiko des Unternehmens orientieren. Entscheidend sind beispielsweise die ausgeübte Tätigkeit, Anzahl der Mitarbeiter, vorhandene Gebäude und Sachwerte sowie mögliche finanzielle Folgen eines Fehlers oder Schadenfalls. Statt möglichst viele Versicherungen abzuschließen, kommt es daher auf einen bedarfsgerechten Versicherungsschutz an.
Betriebshaftpflichtversicherung: Schutz bei Haftpflichtschäden
Die Betriebshaftpflichtversicherung gehört für viele Unternehmen zu den wichtigsten Firmenversicherungen. Sie greift, wenn durch die betriebliche Tätigkeit Personen- oder Sachschäden entstehen und daraus Schadenersatzansprüche gegen das Unternehmen resultieren. Je nach Vertrag können auch daraus entstehende Vermögensfolgeschäden eingeschlossen sein.
Ein typisches Beispiel ist ein Kunde, der sich in den Geschäftsräumen verletzt. Auch Schäden, die Mitarbeiter bei der Ausübung ihrer beruflichen Tätigkeit bei einem Kunden verursachen, können grundsätzlich in den Bereich der Betriebshaftpflicht fallen. Gerade Personenschäden können hohe Forderungen nach sich ziehen und für ein Unternehmen eine erhebliche finanzielle Belastung darstellen.
Die Versicherung prüft im Schadenfall zunächst, ob und in welcher Höhe eine Haftung besteht. Berechtigte Ansprüche werden im Rahmen der vereinbarten Bedingungen und Versicherungssummen übernommen. Unberechtigte Forderungen werden dagegen abgewehrt. Beim Vergleich sollten Unternehmen deshalb nicht ausschließlich auf den Beitrag achten, sondern insbesondere Deckungssummen, versicherte Tätigkeiten, Ausschlüsse und den konkreten Leistungsumfang berücksichtigen.
Firmengebäude versichern
Besitzt ein Unternehmen eigene Betriebs-, Büro-, Lager- oder Produktionsgebäude, gehört deren Absicherung zu den wichtigen Bestandteilen des betrieblichen Versicherungsschutzes. Eine Firmengebäudeversicherung schützt das Betriebsgebäude je nach gewähltem Tarif beispielsweise gegen Schäden durch Feuer, Leitungswasser, Sturm und Hagel.
Ein größerer Gebäudeschaden kann schnell erhebliche Kosten verursachen. Neben beschädigten Gebäudeteilen können beispielsweise technische Anlagen, fest eingebaute Einrichtungen oder Nebengebäude betroffen sein. Je nach Standort und individuellem Risiko kann außerdem eine Absicherung gegen weitere Naturgefahren wie Überschwemmung oder Starkregen sinnvoll sein.
Beim Vergleich einer Gebäudeversicherung für Firmen sollte darauf geachtet werden, welche Gebäude und Bestandteile tatsächlich versichert sind, welche Gefahren der Vertrag einschließt und wie die Versicherungssumme beziehungsweise der Versicherungswert ermittelt wird. Veränderungen am Gebäude, Erweiterungen oder größere Investitionen sollten ebenfalls berücksichtigt werden, damit der Versicherungsschutz zum aktuellen Betriebsgebäude passt.
Inventar, Vorräte und Maschinen absichern
Neben Gebäuden stellen häufig auch die darin befindlichen Sachwerte einen erheblichen Teil des Betriebsvermögens dar. Dazu gehören beispielsweise Büro- und Geschäftseinrichtung, Werkzeuge, technische Geräte, Waren und Vorräte sowie Maschinen. Werden diese beschädigt oder zerstört, können neben den Wiederbeschaffungskosten auch längere Betriebsunterbrechungen entstehen.
Eine Inhalts- beziehungsweise Inventarversicherung kann die bewegliche Betriebseinrichtung je nach Vertrag unter anderem gegen Feuer, Leitungswasser, Sturm, Hagel oder Einbruchdiebstahl absichern. Welche Gefahren eingeschlossen sind, hängt vom gewählten Tarif ab. Besonders bei Unternehmen mit größeren Warenbeständen sollte darauf geachtet werden, dass saisonale oder anderweitig schwankende Vorräte ausreichend berücksichtigt werden.
Für Betriebe mit hochwertigen Produktions- oder Arbeitsmaschinen kann zusätzlich eine Maschinenversicherung sinnvoll sein. Sie kann – abhängig vom vereinbarten Versicherungsschutz – auch Schäden abdecken, die über die klassischen Gefahren einer Inhaltsversicherung hinausgehen. Beim Vergleich sollten deshalb Art und Wert der vorhandenen Maschinen, mögliche Schadenursachen sowie Selbstbeteiligungen und Entschädigungsgrenzen berücksichtigt werden.
Wichtig ist außerdem, die versicherten Werte regelmäßig zu überprüfen. Neue Maschinen, zusätzliche Betriebsausstattung oder deutlich gestiegene Warenbestände können dazu führen, dass die ursprünglich vereinbarte Absicherung nicht mehr zum tatsächlichen Betriebsvermögen passt.
Vermögensschadenhaftpflicht für beratende und dienstleistende Unternehmen
Nicht jeder berufliche Fehler verursacht einen Personen- oder Sachschaden. Gerade bei beratenden, planenden oder anderen dienstleistenden Tätigkeiten können Fehler zu einem direkten finanziellen Nachteil beim Kunden führen. Für solche Risiken kommt eine Vermögensschadenhaftpflichtversicherung infrage.
Ein Vermögensschaden kann beispielsweise entstehen, wenn eine fehlerhafte Beratung, eine versäumte Frist oder eine falsche Berechnung beim Auftraggeber finanzielle Verluste verursacht. Welche Tätigkeiten und Schadenfälle versichert sind, richtet sich nach dem jeweiligen Vertrag und dem Berufsbild des Unternehmens.
Wie bei der Betriebshaftpflicht prüft der Versicherer im Schadenfall zunächst die geltend gemachten Ansprüche. Berechtigte Forderungen können innerhalb des vereinbarten Versicherungsschutzes übernommen und unberechtigte Ansprüche abgewehrt werden. Besonders wichtig ist deshalb, dass die tatsächlich ausgeübten Tätigkeiten im Versicherungsvertrag korrekt erfasst sind.
Beim Vergleich einer Vermögensschadenhaftpflicht sollten Unternehmen neben dem Beitrag vor allem auf die Versicherungssumme, mögliche Selbstbeteiligungen, Ausschlüsse und den versicherten Tätigkeitsumfang achten. Für bestimmte Berufsgruppen können zudem gesetzliche oder berufsrechtliche Vorgaben zur Absicherung bestehen.
D&O-Versicherung für Geschäftsführer und Führungskräfte
Geschäftsführer, Vorstände und andere Entscheidungsträger tragen im Unternehmen eine besondere Verantwortung. Fehlerhafte Entscheidungen oder Pflichtverletzungen können unter bestimmten Voraussetzungen zu persönlichen Haftungsansprüchen führen. Eine D&O-Versicherung (Directors-and-Officers-Versicherung) dient dazu, solche Haftungsrisiken von Organmitgliedern und Führungskräften abzusichern.
Ansprüche können beispielsweise im Zusammenhang mit Organisations-, Überwachungs- oder Managementfehlern entstehen. Dabei kann es sowohl um Forderungen des eigenen Unternehmens als auch um Ansprüche Dritter gehen. Ob ein konkreter Schaden versichert ist, richtet sich nach den Bedingungen des jeweiligen D&O-Vertrags.
Die D&O-Versicherung übernimmt im Rahmen des vereinbarten Versicherungsschutzes die Prüfung von Haftungsansprüchen, wehrt unberechtigte Forderungen ab und kann berechtigte Schadenersatzansprüche bis zur vereinbarten Versicherungssumme regulieren. Sie ist damit insbesondere für Kapitalgesellschaften und Unternehmen interessant, in denen Geschäftsführer oder andere Führungskräfte weitreichende Entscheidungen treffen.
Beim Vergleich sollten Unternehmen auf die Höhe der Versicherungssumme, den versicherten Personenkreis, Ausschlüsse sowie mögliche Selbstbehalte achten. Auch die sogenannte Nachmeldefrist kann relevant sein, da Haftungsansprüche teilweise erst längere Zeit nach einer Entscheidung oder Pflichtverletzung geltend gemacht werden.
Was kostet eine Firmenversicherung?
Die Kosten einer Firmenversicherung lassen sich nicht pauschal beziffern. Der Beitrag hängt davon ab, welche Risiken abgesichert werden sollen und wie das Unternehmen aufgestellt ist. Ein kleiner Dienstleistungsbetrieb benötigt beispielsweise einen anderen Versicherungsschutz als ein Handwerksunternehmen mit Mitarbeitern, Werkstatt, Maschinen und umfangreicher Betriebsausstattung.
Einfluss auf die Versicherungsbeiträge haben unter anderem Branche und Tätigkeit, Unternehmensgröße, Jahresumsatz, Anzahl der Mitarbeiter, Versicherungssummen, vorhandene Sachwerte und gewünschte Versicherungsbausteine. Auch Selbstbeteiligungen sowie der bisherige Schadenverlauf können bei der Beitragsberechnung eine Rolle spielen.
Entsprechend unterschiedlich können die Kosten für Betriebshaftpflicht, Firmengebäude, Inventarversicherung, Maschinenversicherung, Vermögensschadenhaftpflicht oder D&O ausfallen. Statt sich ausschließlich am günstigsten Beitrag zu orientieren, sollten Unternehmen daher Preis und Leistungen gemeinsam betrachten. Eine niedrige Prämie bringt wenig, wenn wichtige betriebliche Risiken nicht oder nur mit zu geringen Versicherungssummen abgesichert sind.
Ein Firmenversicherungsvergleich hilft dabei, den gewünschten Versicherungsschutz auf das eigene Unternehmen abzustimmen und unterschiedliche Angebote gegenüberzustellen. Dabei lassen sich nicht nur die Beiträge, sondern auch Leistungen, Deckungssummen, Selbstbeteiligungen und wichtige Vertragsbedingungen vergleichen.
Welche Firmenversicherungen braucht mein Unternehmen?
Welche Firmenversicherungen sinnvoll sind, lässt sich nur anhand der individuellen Risiken eines Unternehmens beurteilen. Nicht jeder Betrieb benötigt sämtliche Versicherungsbausteine. Entscheidend ist, welche Schäden entstehen können und welche finanziellen Folgen das Unternehmen im Ernstfall selbst tragen könnte.
Für viele Gewerbebetriebe bildet die Betriebshaftpflichtversicherung eine wichtige Grundlage. Unternehmen mit eigenen Betriebsgebäuden sollten zusätzlich den Schutz ihrer Immobilien berücksichtigen. Sind größere Mengen an Inventar, Waren, Vorräten oder Maschinen vorhanden, kann deren Absicherung ebenfalls von hoher Bedeutung sein.
Bei beratenden, planenden und anderen dienstleistenden Tätigkeiten sollte geprüft werden, ob eine Vermögensschadenhaftpflicht benötigt wird. Für Geschäftsführer, Vorstände und andere Entscheidungsträger kann wiederum eine D&O-Versicherung relevant sein. Abhängig von Branche und Tätigkeit kommen darüber hinaus weitere betriebliche Versicherungen infrage.
Vor dem Abschluss empfiehlt es sich deshalb, die wesentlichen Unternehmensrisiken zu erfassen und anschließend passende Tarife zu vergleichen. Dabei sollten nicht möglichst viele Versicherungen abgeschlossen werden, sondern diejenigen Bausteine ausgewählt werden, die zum tatsächlichen Risikoprofil des Unternehmens passen.
Firmenversicherung vergleichen: Darauf sollten Unternehmen achten
Beim Vergleich von Firmenversicherungen sollte nicht allein der Beitrag entscheiden. Wichtig ist vor allem, dass der Versicherungsschutz zu den tatsächlichen Risiken des Unternehmens passt. Zwei Tarife mit ähnlichen Beiträgen können sich bei Versicherungssummen, Selbstbeteiligungen, versicherten Gefahren und Leistungsausschlüssen deutlich unterscheiden.
Vor einem Vergleich sollten deshalb die wichtigsten Unternehmensdaten möglichst genau angegeben werden. Dazu zählen unter anderem Branche und Tätigkeit, Jahresumsatz, Mitarbeiterzahl sowie Werte von Gebäuden, Inventar, Vorräten und Maschinen. Je genauer die Angaben sind, desto besser kann der benötigte Versicherungsschutz auf den Betrieb abgestimmt werden.
Besondere Aufmerksamkeit verdienen die Versicherungssummen und Leistungsgrenzen. Sie sollten so gewählt werden, dass ein größerer Schaden das Unternehmen nicht durch eine zu geringe Absicherung finanziell belastet. Gleichzeitig lohnt sich ein Blick auf Selbstbeteiligungen und darauf, welche Schadenursachen oder Tätigkeiten vom jeweiligen Tarif ausgeschlossen werden.
Da sich Unternehmen im Laufe der Zeit verändern, sollte auch ein bestehender Versicherungsschutz regelmäßig überprüft werden. Neue Mitarbeiter, zusätzliche Geschäftsfelder, höhere Warenbestände, neue Maschinen oder der Erwerb einer Betriebsimmobilie können den Versicherungsbedarf verändern. Ein erneuter Firmenversicherungsvergleich kann daher auch für bereits versicherte Unternehmen sinnvoll sein.
Häufige Fragen zur Firmenversicherung
Was ist eine Firmenversicherung?
Als Firmenversicherung werden verschiedene Versicherungen zur Absicherung betrieblicher Risiken zusammengefasst. Dazu können beispielsweise Betriebshaftpflicht, Firmengebäudeversicherung, Inventar- und Maschinenversicherung, Vermögensschadenhaftpflicht sowie D&O gehören.
Welche Firmenversicherungen sind besonders wichtig?
Das hängt von Branche, Tätigkeit, Unternehmensgröße und vorhandenen Sachwerten ab. Für viele Betriebe ist eine Betriebshaftpflicht wichtig. Unternehmen mit eigenen Gebäuden, umfangreichem Inventar oder Maschinen benötigen häufig zusätzlichen Sachversicherungsschutz. Für beratende Tätigkeiten kann eine Vermögensschadenhaftpflicht relevant sein.
Was deckt eine Betriebshaftpflichtversicherung ab?
Eine Betriebshaftpflicht schützt im Rahmen der vereinbarten Versicherungsbedingungen insbesondere bei Schadenersatzansprüchen aufgrund betriebsbedingter Personen- und Sachschäden. Berechtigte Forderungen können reguliert und unberechtigte Ansprüche abgewehrt werden.
Sind Inventar, Vorräte und Maschinen automatisch versichert?
Nein. Welche betrieblichen Sachwerte versichert sind, hängt vom jeweiligen Vertrag ab. Inventar, Waren und Vorräte können beispielsweise über eine Inhaltsversicherung abgesichert werden. Für Maschinen kann abhängig vom Betrieb und gewünschten Leistungsumfang eine zusätzliche Maschinenversicherung sinnvoll sein.
Was ist der Unterschied zwischen Betriebshaftpflicht und Vermögensschadenhaftpflicht?
Die Betriebshaftpflicht konzentriert sich insbesondere auf Personen- und Sachschäden sowie daraus resultierende Vermögensfolgeschäden. Eine Vermögensschadenhaftpflicht ist dagegen auf sogenannte echte Vermögensschäden ausgerichtet, die beispielsweise durch Beratungs-, Planungs- oder andere berufliche Fehler entstehen können.
Wie kann ich eine Firmenversicherung vergleichen?
Für einen Vergleich werden Angaben zum Unternehmen und zum gewünschten Versicherungsschutz benötigt. Anschließend können passende Angebote hinsichtlich Beitrag, Leistungen, Versicherungssummen und Selbstbeteiligungen gegenübergestellt werden. Der Vergleich kann dabei helfen, den Versicherungsschutz auf die individuellen betrieblichen Risiken abzustimmen.
Firmenversicherung jetzt kostenlos vergleichen
Der passende Versicherungsschutz hängt immer vom jeweiligen Unternehmen und seinen individuellen Risiken ab. Mit einem Firmenversicherungsvergleich können Sie Angebote für Ihre benötigte Absicherung prüfen und Beiträge sowie Leistungen gegenüberstellen.
Berücksichtigen Sie dabei insbesondere Betriebshaftpflicht, Firmengebäude, Inventar, Vorräte und Maschinen sowie – abhängig von Ihrer Tätigkeit und Unternehmensstruktur – Vermögensschadenhaftpflicht und D&O.
Weitere Versicherungen vergleichen
Rechtsschutzversicherung vergleichen
Eine Rechtsschutzversicherung kann Sie bei rechtlichen Auseinandersetzungen vor hohen Anwalts-, Gerichts- und Prozesskosten schützen. Vergleichen Sie verschiedene Tarife und finden Sie einen Versicherungsschutz, der zu Ihrem persönlichen Bedarf passt.
Privathaftpflichtversicherung vergleichen
Eine Privathaftpflichtversicherung schützt Sie vor den finanziellen Folgen, wenn Sie anderen Personen oder deren Eigentum einen Schaden zufügen. Ein Vergleich hilft Ihnen dabei, Leistungen, Deckungssummen und Beiträge verschiedener Tarife gegenüberzustellen.
Wohngebäudeversicherung vergleichen
Eine Wohngebäudeversicherung schützt Eigentümer vor finanziellen Folgen durch Schäden am Gebäude, beispielsweise durch Feuer, Leitungswasser, Sturm oder Hagel. Vergleichen Sie verschiedene Tarife und Leistungen für Ihre Immobilie.