Risikolebensversicherung Vergleich
Risikolebensversicherung Vergleich 2026 – Familie finanziell absichern
- ✓ Tarife verschiedener Versicherer kostenlos vergleichen
- ✓ Versicherungssumme und Laufzeit individuell festlegen
- ✓ Beiträge und Leistungen übersichtlich gegenüberstellen
- ✓ Passenden Hinterbliebenenschutz unverbindlich finden
Mit einer Risikolebensversicherung können Sie Ihre Familie, Ihren Partner oder andere Angehörige für den Todesfall finanziell absichern. Da sich Beiträge und Tarifbedingungen je nach Versicherer deutlich unterscheiden können, lohnt sich ein Vergleich. Prüfen Sie verschiedene Angebote und finden Sie eine Risikolebensversicherung, die zu Ihrem persönlichen Absicherungsbedarf passt.
Risikolebensversicherung vergleichen – Ihre Vorteile
- ✓ Individuelle Tarife passend zu Ihrem persönlichen Absicherungsbedarf vergleichen
- ✓ Beiträge und Leistungen verschiedener Versicherer gegenüberstellen
- ✓ Versicherungssumme und Vertragslaufzeit bedarfsgerecht auswählen
- ✓ Tarifmerkmale und Konditionen übersichtlich prüfen
- ✓ Angebote kostenlos und unverbindlich vergleichen
Was ist eine Risikolebensversicherung?
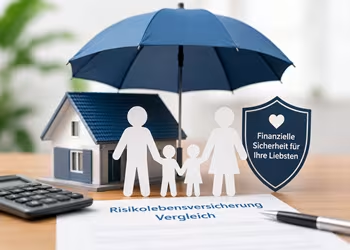
Eine Risikolebensversicherung dient dazu, Angehörige oder andere nahestehende Personen für den eigenen Todesfall finanziell abzusichern. Verstirbt die versicherte Person während der vereinbarten Vertragslaufzeit, zahlt der Versicherer die festgelegte Versicherungssumme an die im Vertrag begünstigte Person aus.
Im Unterschied zu einer klassischen Lebensversicherung steht bei der Risikolebensversicherung ausschließlich die finanzielle Absicherung des Todesfallrisikos im Mittelpunkt. Es wird kein Kapital für die Altersvorsorge angespart. Dadurch können vergleichsweise hohe Versicherungssummen bereits mit überschaubaren monatlichen Beiträgen abgesichert werden.
Besonders wichtig ist eine solche Absicherung, wenn Angehörige finanziell vom Einkommen der versicherten Person abhängig sind. Das betrifft beispielsweise Familien mit Kindern, Ehe- und Lebenspartner oder Haushalte, in denen ein großer Teil des Einkommens von nur einer Person erwirtschaftet wird. Auch bei einer laufenden Immobilienfinanzierung kann eine Risikolebensversicherung sinnvoll sein, damit Hinterbliebene die verbleibenden Kreditverpflichtungen im Todesfall weiterhin bedienen oder vollständig ablösen können.
Wie hoch der notwendige Versicherungsschutz sein sollte, hängt von der persönlichen Lebenssituation ab. Neben dem Einkommen und bestehenden finanziellen Verpflichtungen spielen unter anderem die Anzahl der abzusichernden Personen, laufende Kredite und die gewünschte Dauer der finanziellen Absicherung eine Rolle. Deshalb sollten Versicherungssumme und Laufzeit nicht pauschal gewählt, sondern möglichst genau an den individuellen Bedarf angepasst werden.
Für wen ist eine Risikolebensversicherung sinnvoll?
Eine Risikolebensversicherung ist vor allem für Personen interessant, deren Tod für andere Menschen erhebliche finanzielle Folgen hätte. Entscheidend ist daher weniger das Alter als die Frage, ob Angehörige, Partner oder andere Personen vom eigenen Einkommen abhängig sind oder gemeinsame finanzielle Verpflichtungen bestehen.
Familien mit Kindern absichern
Für Familien kann die Risikolebensversicherung eine besonders wichtige Absicherung darstellen. Fällt das Einkommen eines Elternteils dauerhaft weg, müssen laufende Kosten für Wohnen, Lebenshaltung und die Versorgung der Kinder weiterhin getragen werden. Dabei sollte nicht nur der Hauptverdiener berücksichtigt werden. Auch der Tod eines Elternteils, der überwiegend Kinderbetreuung und Haushalt übernimmt, kann zusätzliche finanzielle Belastungen verursachen.
Ehepartner und Lebenspartner schützen
Auch Paare ohne Kinder können einen Absicherungsbedarf haben. Das gilt insbesondere dann, wenn die laufenden Ausgaben gemeinsam finanziert werden oder ein Partner wesentlich stärker zum Haushaltseinkommen beiträgt. Die vereinbarte Todesfallsumme kann dem hinterbliebenen Partner helfen, finanzielle Verpflichtungen zu erfüllen und den Wegfall des Einkommens zumindest für einen bestimmten Zeitraum auszugleichen.
Immobilienkredit und andere Darlehen absichern
Wer gemeinsam ein Haus oder eine Wohnung finanziert, sollte auch die verbleibende Darlehensschuld berücksichtigen. Verstirbt einer der Kreditnehmer, läuft die Finanzierung grundsätzlich weiter. Eine ausreichend hohe Versicherungssumme kann dazu beitragen, die Restschuld ganz oder teilweise zu begleichen und dadurch die finanzielle Belastung der Hinterbliebenen zu reduzieren.
Auch für unverheiratete Paare, Selbstständige und Geschäftspartner kann eine Risikolebensversicherung sinnvoll sein. Welche Absicherung tatsächlich benötigt wird, hängt jedoch immer von den bestehenden Verpflichtungen, vorhandenen Rücklagen und der persönlichen Lebenssituation ab.
Welche Versicherungssumme ist bei einer Risikolebensversicherung sinnvoll?
Die Versicherungssumme gehört zu den wichtigsten Entscheidungen beim Abschluss einer Risikolebensversicherung. Sie bestimmt, welchen Betrag die begünstigte Person erhält, wenn die versicherte Person während der Vertragslaufzeit verstirbt. Eine zu niedrig angesetzte Summe kann dazu führen, dass die finanzielle Absicherung der Hinterbliebenen nicht ausreicht. Eine unnötig hohe Versicherungssumme kann dagegen den Beitrag erhöhen.
Als Orientierung wird häufig ein Mehrfaches des jährlichen Bruttoeinkommens verwendet. Eine solche Faustregel kann einen ersten Anhaltspunkt liefern, ersetzt jedoch keine individuelle Berechnung. Entscheidend ist, wie groß die tatsächliche finanzielle Lücke im Todesfall wäre.
Finanziellen Bedarf möglichst realistisch berechnen
Bei der Berechnung sollten zunächst bestehende Verpflichtungen berücksichtigt werden. Dazu zählen beispielsweise Immobilienkredite, andere Darlehen und regelmäßige Ausgaben des Haushalts. Hinzu kommt der Betrag, den die Familie benötigt, um den Wegfall des Einkommens über mehrere Jahre auszugleichen.
Auch die Versorgung von Kindern spielt eine wichtige Rolle. Je jünger die Kinder beim Vertragsabschluss sind, desto länger kann eine finanzielle Unterstützung erforderlich sein. Kosten für Betreuung, Ausbildung oder Studium können deshalb ebenfalls in die Überlegungen einbezogen werden.
Vorhandenes Vermögen, Rücklagen oder bereits bestehende Versicherungen können den zusätzlichen Absicherungsbedarf dagegen reduzieren. Ziel sollte nicht sein, eine möglichst hohe Versicherungssumme zu wählen, sondern die voraussichtliche Versorgungslücke sinnvoll abzudecken.
Restschuld bei einer Immobilienfinanzierung berücksichtigen
Soll hauptsächlich ein Immobilienkredit abgesichert werden, kann sich die Versicherungssumme an der noch offenen Darlehensschuld orientieren. Neben Tarifen mit einer über die gesamte Laufzeit gleichbleibenden Todesfallsumme gibt es auch Modelle mit fallender Versicherungssumme. Dabei reduziert sich der Versicherungsschutz im Laufe der Jahre und kann so an eine sinkende Restschuld angepasst werden.
Vor dem Abschluss lohnt es sich daher, verschiedene Versicherungssummen und Tarifvarianten durchzurechnen. So lässt sich besser einschätzen, welcher Schutz zur eigenen finanziellen Situation passt und welche Beiträge dafür anfallen.
Was kostet eine Risikolebensversicherung?
Die Kosten einer Risikolebensversicherung lassen sich nicht pauschal beziffern. Versicherer berechnen den Beitrag anhand verschiedener persönlicher und vertraglicher Faktoren. Deshalb können sich die Angebote für dieselbe gewünschte Versicherungssumme deutlich unterscheiden. Ein Tarifvergleich ist sinnvoll, um sowohl die Beiträge als auch die jeweiligen Vertragsbedingungen gegenüberzustellen.
Welche Faktoren beeinflussen den Beitrag?
Zu den wichtigsten Faktoren gehören das Eintrittsalter, die gewünschte Versicherungssumme und die Vertragslaufzeit. Wer eine hohe Todesfallsumme über einen langen Zeitraum absichern möchte, muss in der Regel mit höheren Beiträgen rechnen als bei einer niedrigeren Versicherungssumme und kürzeren Laufzeit.
Darüber hinaus berücksichtigen Versicherer persönliche Risikomerkmale. Dazu können beispielsweise der Gesundheitszustand, das Rauchverhalten, der Beruf und bestimmte Freizeitaktivitäten gehören. Je nach Anbieter können diese Merkmale unterschiedlich bewertet werden. Auch deshalb lohnt es sich, mehrere Tarife miteinander zu vergleichen.
Gesundheitsfragen vollständig beantworten
Vor Vertragsabschluss werden üblicherweise Gesundheitsfragen gestellt. Dabei können unter anderem bestehende oder frühere Erkrankungen, Behandlungen und weitere gesundheitliche Angaben abgefragt werden. Diese Fragen sollten vollständig und wahrheitsgemäß beantwortet werden. Welche Angaben erforderlich sind und welcher Zeitraum berücksichtigt wird, richtet sich nach den Vorgaben des jeweiligen Versicherers.
Bei erhöhten Risiken kann ein Anbieter beispielsweise einen höheren Beitrag verlangen oder den Antrag unter bestimmten Voraussetzungen ablehnen. Die Annahmekriterien unterscheiden sich jedoch zwischen den Versicherern. Ein höheres Risiko muss daher nicht zwangsläufig bei jedem Anbieter zu denselben Konditionen führen.
Frühzeitiger Abschluss kann sich beim Beitrag bemerkbar machen
Da das Eintrittsalter und der Gesundheitszustand die Beitragsberechnung beeinflussen können, kann ein frühzeitiger Abschluss vorteilhaft sein. Trotzdem sollte nicht allein der niedrigste Beitrag über die Tarifwahl entscheiden. Wichtig ist, dass Versicherungssumme, Laufzeit und Vertragsbedingungen zum eigenen Absicherungsbedarf passen.
Mit einem Risikolebensversicherung Vergleich lassen sich unterschiedliche Angebote gegenüberstellen. Dadurch wird sichtbar, welche Beiträge für die gewünschten Leistungen verlangt werden und welche Tarifmerkmale sich zwischen den Versicherern unterscheiden.
Welche Laufzeit sollte eine Risikolebensversicherung haben?
Neben der Versicherungssumme ist die Laufzeit ein wichtiger Bestandteil der Risikolebensversicherung. Der Versicherungsschutz sollte möglichst so lange bestehen, wie eine größere finanzielle Abhängigkeit oder Verpflichtung vorhanden ist. Endet der Vertrag zu früh, kann zu einem späteren Zeitpunkt eine Absicherungslücke entstehen.
Familien können die Laufzeit beispielsweise daran ausrichten, wie lange ihre Kinder voraussichtlich finanziell unterstützt werden müssen. Dabei kann es sinnvoll sein, nicht nur die Schulzeit, sondern auch eine anschließende Ausbildung oder ein Studium zu berücksichtigen. Bei Paaren steht dagegen häufig die gegenseitige Einkommensabsicherung im Vordergrund.
Laufzeit an Kredite und Immobilienfinanzierung anpassen
Bei einer Immobilienfinanzierung bietet es sich an, die Laufzeit der Risikolebensversicherung an der geplanten Dauer des Darlehens auszurichten. Besteht beispielsweise noch über viele Jahre eine hohe Restschuld, sollte der Todesfallschutz nicht bereits deutlich vor dem Ende der Finanzierung auslaufen.
Eine ausreichend lange Vertragsdauer kann außerdem wichtig sein, weil ein späterer Neuabschluss mit höheren Beiträgen verbunden sein kann. Mit zunehmendem Eintrittsalter oder bei zwischenzeitlich aufgetretenen Erkrankungen können sich die Konditionen verändern oder der Abschluss eines neuen Vertrags schwieriger werden.
Nachversicherung und Verlängerungsoptionen beachten
Lebenssituationen können sich während der Vertragslaufzeit verändern. Heirat, die Geburt eines Kindes, der Kauf einer Immobilie oder ein höheres Einkommen können dazu führen, dass die ursprünglich vereinbarte Versicherungssumme nicht mehr ausreicht. Deshalb lohnt es sich, beim Vergleich auf mögliche Nachversicherungsgarantien zu achten.
Je nach Tarif ermöglichen solche Regelungen, den Versicherungsschutz bei bestimmten Ereignissen zu erhöhen, ohne erneut eine vollständige Gesundheitsprüfung durchführen zu müssen. Auch Verlängerungsoptionen können interessant sein. Die konkreten Voraussetzungen und Grenzen unterscheiden sich jedoch zwischen den Versicherern und sollten vor dem Abschluss geprüft werden.
Worauf sollten Sie beim Risikolebensversicherung Vergleich achten?
Beim Vergleich einer Risikolebensversicherung sollte nicht ausschließlich der monatliche Beitrag betrachtet werden. Entscheidend ist, ob der Tarif den gewünschten Schutz über die benötigte Laufzeit bietet und ausreichend flexibel auf Veränderungen der persönlichen Lebenssituation reagieren kann.
Versicherungssumme und Tarifverlauf vergleichen
Zunächst sollte geprüft werden, ob eine gleichbleibende oder fallende Versicherungssumme besser zum eigenen Bedarf passt. Eine konstante Todesfallsumme kann sich beispielsweise für die langfristige Absicherung einer Familie eignen. Soll dagegen hauptsächlich ein Darlehen abgesichert werden, kann eine fallende Versicherungssumme interessant sein, wenn sich auch die Restschuld im Laufe der Jahre reduziert.
Nachversicherungsmöglichkeiten prüfen
Ein wichtiges Tarifmerkmal ist die Möglichkeit, den Versicherungsschutz später anzupassen. Gute Nachversicherungsoptionen können beispielsweise bei Heirat, Geburt oder Adoption eines Kindes, Immobilienerwerb oder anderen vertraglich festgelegten Ereignissen greifen. Dabei sollten Sie darauf achten, unter welchen Voraussetzungen eine Erhöhung möglich ist und welche Höchstgrenzen gelten.
Beitragsangaben richtig einordnen
Bei der Gegenüberstellung verschiedener Angebote sollten auch die ausgewiesenen Beiträge genau betrachtet werden. Je nach Tarif können unterschiedliche Beitragsbegriffe und Berechnungsgrundlagen verwendet werden. Ein zunächst besonders günstiges Angebot ist daher nicht automatisch die beste Wahl. Wichtig sind die für den Vertrag geltenden Konditionen und Leistungen.
Vertragsbedingungen berücksichtigen
Auch die Bedingungen des Versicherers gehören in einen umfassenden Vergleich. Dazu zählen beispielsweise Regelungen zur Verlängerung, Möglichkeiten zur Anpassung des Versicherungsschutzes und die Voraussetzungen für die Auszahlung der vereinbarten Todesfallsumme. Unterschiede im Kleingedruckten können langfristig wichtiger sein als eine geringe Beitragsersparnis.
Ein Risikolebensversicherung Vergleich sollte deshalb Preis und Leistung gemeinsam berücksichtigen. Wer mehrere Angebote anhand derselben Versicherungssumme, Laufzeit und persönlichen Angaben vergleicht, erhält eine bessere Grundlage für die Auswahl eines passenden Tarifs.
Tipps für den Abschluss einer Risikolebensversicherung
Bevor Sie sich für eine Risikolebensversicherung entscheiden, sollten Sie Ihren tatsächlichen Absicherungsbedarf möglichst genau bestimmen. Dabei geht es nicht nur darum, einen günstigen Tarif zu finden. Versicherungssumme, Laufzeit und Vertragsbedingungen sollten zur persönlichen und finanziellen Situation passen.
Versicherungssumme nicht zu knapp kalkulieren
Berücksichtigen Sie neben laufenden Krediten auch den zukünftigen Einkommensbedarf Ihrer Familie. Insbesondere bei kleinen Kindern kann die finanzielle Abhängigkeit noch viele Jahre bestehen. Gleichzeitig können vorhandene Rücklagen und andere Absicherungen in die Berechnung einbezogen werden.
Laufzeit mit ausreichendem Spielraum wählen
Die Vertragslaufzeit sollte nicht nur die aktuelle Situation berücksichtigen. Bei Familien kann beispielsweise der Zeitpunkt eine Rolle spielen, zu dem die Kinder voraussichtlich finanziell selbstständig sind. Bei einer Immobilienfinanzierung sollte der Versicherungsschutz möglichst nicht enden, solange noch eine erhebliche Restschuld besteht.
Gesundheitsfragen sorgfältig beantworten
Nehmen Sie sich für die Gesundheitsfragen ausreichend Zeit und beantworten Sie die Angaben vollständig und wahrheitsgemäß. Unvollständige oder falsche Angaben können später zu Problemen führen. Falls medizinische Angaben unklar sind, kann es sinnvoll sein, vorhandene Unterlagen zu prüfen, bevor der Antrag eingereicht wird.
Tarife mit identischen Vorgaben vergleichen
Für einen aussagekräftigen Vergleich sollten bei allen Angeboten möglichst dieselbe Versicherungssumme und Laufzeit zugrunde gelegt werden. Erst dann lassen sich die Beiträge sinnvoll gegenüberstellen. Zusätzlich sollten wichtige Tarifmerkmale wie Nachversicherungsmöglichkeiten und weitere Anpassungsoptionen berücksichtigt werden.
Da Versicherer Risiken unterschiedlich bewerten und sich die Tarifbedingungen unterscheiden können, lohnt sich ein breiter Vergleich. So können Sie gezielt nach einer Risikolebensversicherung suchen, die einen angemessenen Hinterbliebenenschutz mit passenden Konditionen verbindet.
Häufige Fragen zur Risikolebensversicherung
Was zahlt eine Risikolebensversicherung im Todesfall?
Verstirbt die versicherte Person während der vereinbarten Vertragslaufzeit, zahlt der Versicherer die vereinbarte Versicherungssumme an die im Vertrag begünstigte Person aus. Voraussetzung dafür ist, dass der Versicherungsfall entsprechend den vereinbarten Vertragsbedingungen eintritt.
Wie hoch sollte die Versicherungssumme sein?
Die passende Versicherungssumme hängt von der individuellen finanziellen Situation ab. Berücksichtigt werden sollten unter anderem das Einkommen, laufende Kredite, die finanzielle Absicherung von Kindern oder Partnern sowie vorhandene Rücklagen. Die Summe sollte so gewählt werden, dass eine wesentliche Versorgungslücke im Todesfall möglichst aufgefangen werden kann.
Wie lange sollte eine Risikolebensversicherung laufen?
Die Laufzeit sollte den Zeitraum abdecken, in dem Angehörige finanziell abhängig sind oder größere Verpflichtungen bestehen. Bei Familien kann die finanzielle Selbstständigkeit der Kinder als Orientierung dienen. Bei einer Immobilienfinanzierung kann die Laufzeit an der Dauer des Darlehens ausgerichtet werden.
Was passiert, wenn die Versicherung während der Laufzeit nicht benötigt wird?
Endet die vereinbarte Laufzeit und die versicherte Person lebt, erfolgt bei einer klassischen Risikolebensversicherung normalerweise keine Auszahlung. Die Versicherung dient ausschließlich der Absicherung des Todesfallrisikos und enthält grundsätzlich keinen Sparvertrag zum Aufbau von Kapital.
Können auch beide Partner abgesichert werden?
Ja. Beide Partner können jeweils einen eigenen Vertrag abschließen und die andere Person als begünstigte Person einsetzen. Je nach persönlicher Situation kommen außerdem weitere Vertragsgestaltungen infrage. Welche Variante geeignet ist, hängt insbesondere vom gewünschten Absicherungszweck und den persönlichen Verhältnissen ab.
Warum lohnt sich ein Risikolebensversicherung Vergleich?
Beiträge, Annahmekriterien und Vertragsbedingungen können sich zwischen den Versicherern unterscheiden. Durch einen Vergleich lassen sich verschiedene Angebote mit der gewünschten Versicherungssumme und Laufzeit gegenüberstellen. Dadurch können Sie einen Tarif auswählen, der zu Ihrem persönlichen Absicherungsbedarf und Ihren finanziellen Möglichkeiten passt.
Risikolebensversicherung jetzt vergleichen
Die passende Risikolebensversicherung sollte zu Ihrer familiären und finanziellen Situation passen. Mit einem Vergleich können Sie Tarife verschiedener Versicherer gegenüberstellen und prüfen, welche Versicherungssumme, Laufzeit und Leistungen für Ihren persönlichen Absicherungsbedarf infrage kommen.
Vergleichen Sie jetzt aktuelle Angebote für die Risikolebensversicherung kostenlos und unverbindlich.
Weitere Versicherungen vergleichen
Neben der Risikolebensversicherung können weitere Versicherungen für Ihre persönliche und finanzielle Absicherung sinnvoll sein. Informieren Sie sich über passende Vorsorgemöglichkeiten und vergleichen Sie Leistungen, Beiträge und Tarife.
Lebensversicherung
Eine Lebensversicherung verbindet je nach Vertragsform die finanzielle Absicherung von Angehörigen mit weiteren Vorsorgezielen. Informieren Sie sich über Leistungen, Kosten und unterschiedliche Tarifmöglichkeiten.
Berufsunfähigkeitsversicherung
Eine Berufsunfähigkeitsversicherung kann Ihr Einkommen absichern, wenn Sie Ihren Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben können. Vergleichen Sie Beiträge, Leistungen und mögliche BU-Renten.
Unfallversicherung
Eine private Unfallversicherung bietet finanziellen Schutz, wenn ein Unfall zu einer dauerhaften Beeinträchtigung führt. Prüfen Sie Versicherungssummen, Leistungen und Tarifbedingungen verschiedener Anbieter.