Unfallversicherung Vergleich
Unfallversicherung Vergleich 2026 – Tarife & Leistungen vergleichen
- ✓ Unfallversicherungen verschiedener Anbieter vergleichen
- ✓ Versicherungssumme, Progression und Leistungen berücksichtigen
- ✓ Passenden Schutz für Freizeit und Alltag finden
- ✓ Kostenlos & unverbindlich Unfallversicherung vergleichen
Eine private Unfallversicherung schützt Sie vor den finanziellen Folgen eines Unfalls – insbesondere dann, wenn dauerhafte gesundheitliche Beeinträchtigungen zurückbleiben. Mit einem Unfallversicherung Vergleich können Sie Tarife, Leistungen und Beiträge verschiedener Anbieter gegenüberstellen und einen Versicherungsschutz auswählen, der zu Ihrem persönlichen Bedarf passt.
Unfallversicherung vergleichen – Ihre Vorteile
- ✓ Individuelle Tarife für Ihren persönlichen Versicherungsbedarf vergleichen
- ✓ Beiträge und Leistungen verschiedener Unfallversicherungen gegenüberstellen
- ✓ Versicherungssumme und Progression passend auswählen
- ✓ Wichtige Tarifmerkmale und Zusatzleistungen berücksichtigen
- ✓ Kostenlos und unverbindlich passende Angebote vergleichen
Was ist eine private Unfallversicherung?
Eine private Unfallversicherung bietet finanziellen Schutz, wenn ein Unfall zu einer dauerhaften Beeinträchtigung der körperlichen oder geistigen Leistungsfähigkeit führt. Im Mittelpunkt steht dabei die sogenannte Invaliditätsleistung. Je nach vereinbarter Versicherungssumme und dem festgestellten Invaliditätsgrad zahlt der Versicherer einen einmaligen Geldbetrag aus. Dieses Kapital kann beispielsweise für notwendige Umbauten am Haus oder in der Wohnung, zusätzliche Hilfsmittel oder andere unfallbedingte Ausgaben verwendet werden.
Anders als die gesetzliche Unfallversicherung beschränkt sich eine private Unfallversicherung nicht auf Unfälle am Arbeitsplatz, in der Schule oder auf bestimmten direkten Wegen. Der Versicherungsschutz besteht grundsätzlich rund um die Uhr und damit auch bei vielen Unfällen, die sich in der Freizeit, im Haushalt, beim Sport oder im Urlaub ereignen. Gerade dieser umfassendere Schutz ist ein wesentlicher Grund dafür, eine private Absicherung in Betracht zu ziehen.
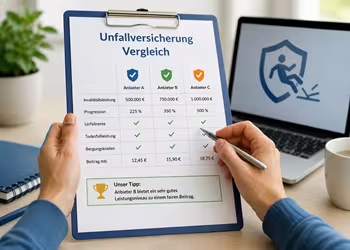
Welche Leistungen tatsächlich versichert sind und wie hoch eine mögliche Auszahlung ausfällt, hängt vom gewählten Tarif ab. Unterschiede gibt es unter anderem bei der Versicherungssumme, der Progression, der Gliedertaxe sowie bei zusätzlichen Leistungen. Deshalb lohnt es sich, nicht ausschließlich den monatlichen oder jährlichen Beitrag zu betrachten. Ein Unfallversicherung Vergleich sollte insbesondere berücksichtigen, welche Leistungen bei schweren und dauerhaften Unfallfolgen vorgesehen sind.
Wann liegt ein Unfall im Sinne der Versicherung vor?
Für die Leistungspflicht ist entscheidend, was der jeweilige Versicherungsvertrag als Unfall definiert. Vereinfacht gilt ein Ereignis als Unfall, wenn die versicherte Person durch ein plötzlich von außen auf den Körper wirkendes Ereignis unfreiwillig eine Gesundheitsschädigung erleidet. Typische Beispiele sind ein Sturz, ein Verkehrsunfall oder eine Verletzung beim Sport.
Moderne Tarife können den klassischen Unfallbegriff erweitern. Je nach Versicherungsbedingungen können beispielsweise bestimmte Verletzungen durch erhöhte Kraftanstrengung, Eigenbewegungen oder weitere ausdrücklich genannte Ereignisse eingeschlossen sein. Die Bedingungen verschiedener Anbieter können sich hierbei deutlich unterscheiden. Beim Vergleich sollte deshalb geprüft werden, welche Ereignisse tatsächlich mitversichert sind und welche Ausschlüsse gelten.
Welche Leistungen bietet eine Unfallversicherung?
Die Leistungen einer privaten Unfallversicherung können sich je nach Anbieter und Tarif erheblich unterscheiden. Entscheidend ist deshalb nicht nur der Beitrag, sondern vor allem die finanzielle Absicherung bei schweren und dauerhaften Unfallfolgen. Die wichtigste Leistung ist in der Regel die Invaliditätsleistung. Darüber hinaus können verschiedene Zusatzleistungen vereinbart oder bereits im Tarif enthalten sein.
Invaliditätsleistung
Bleibt nach einem versicherten Unfall eine dauerhafte Beeinträchtigung zurück, kann die Unfallversicherung eine einmalige Kapitalleistung zahlen. Wie hoch diese ausfällt, richtet sich insbesondere nach der vereinbarten Grundinvaliditätssumme, dem festgestellten Invaliditätsgrad und einer eventuell vereinbarten Progression.
Die Kapitalzahlung kann frei verwendet werden. Sie kann beispielsweise dabei helfen, eine Wohnung barrierefrei umzubauen, ein geeignetes Fahrzeug anzuschaffen, notwendige Hilfsmittel zu finanzieren oder andere zusätzliche Kosten infolge des Unfalls aufzufangen.
Progression bei hoher Invalidität
Viele Unfallversicherungen werden mit einer Progression abgeschlossen. Dadurch steigt die Versicherungsleistung bei höheren Invaliditätsgraden überproportional an. Das ist besonders bei schweren Unfallfolgen wichtig, weil gerade bei einer hohen Invalidität erhebliche finanzielle Belastungen entstehen können.
Tarife werden beispielsweise mit unterschiedlichen Progressionsstaffeln angeboten. Eine höhere Progression bedeutet jedoch nicht automatisch, dass der gesamte Tarif besser ist. Für einen aussagekräftigen Vergleich sollten Grundsumme, Progressionsverlauf und weitere Versicherungsbedingungen gemeinsam betrachtet werden.
Unfallrente
Einige Tarife bieten zusätzlich eine monatliche Unfallrente. Sie wird üblicherweise erst ab einem vertraglich festgelegten Invaliditätsgrad gezahlt und kann bei schweren dauerhaften Beeinträchtigungen eine zusätzliche finanzielle Absicherung darstellen. Ob eine Unfallrente sinnvoll ist, hängt vom individuellen Absicherungsbedarf und den bereits vorhandenen Versicherungen ab.
Weitere mögliche Leistungen
Je nach Tarif können weitere Leistungen Bestandteil der Unfallversicherung sein. Dazu gehören beispielsweise Kosten für Such-, Rettungs- und Bergungseinsätze, kosmetische Operationen nach einem Unfall oder eine Todesfallleistung. Manche Versicherer bieten darüber hinaus Assistance-Leistungen und zusätzliche Hilfen für die Zeit nach einem schweren Unfall an.
Beim Unfallversicherung Vergleich sollte deshalb geprüft werden, welche Leistungen tatsächlich benötigt werden. Ein günstiger Tarif ist nicht automatisch die beste Wahl, wenn wichtige Leistungen fehlen oder die vereinbarten Versicherungssummen für den persönlichen Bedarf zu niedrig angesetzt sind.
Für wen ist eine private Unfallversicherung sinnvoll?
Eine private Unfallversicherung kann grundsätzlich für Personen sinnvoll sein, die sich gegen die finanziellen Folgen einer dauerhaften Invalidität nach einem Unfall absichern möchten. Besonders relevant ist sie, wenn außerhalb von Beruf, Schule oder bestimmten versicherten Wegen kein ausreichender Schutz durch die gesetzliche Unfallversicherung besteht. Da viele Unfälle in der Freizeit oder im Haushalt passieren können, lässt sich mit einer privaten Police eine zusätzliche Absicherung für Alltag und Freizeit schaffen.
Ob eine Unfallversicherung im Einzelfall sinnvoll ist, hängt von der persönlichen Lebenssituation, bestehenden Versicherungen und den finanziellen Folgen einer dauerhaften Beeinträchtigung ab. Vor dem Abschluss sollte deshalb geprüft werden, welche Risiken bereits anderweitig abgesichert sind und welche Versorgungslücken bestehen.
Unfallversicherung für Familien und Kinder
Für Familien kann eine private Unfallversicherung interessant sein, weil sowohl Erwachsene als auch Kinder abgesichert werden können. Bei Kindern können dauerhafte Unfallfolgen langfristige finanzielle Belastungen verursachen. Dazu können beispielsweise Kosten für notwendige Hilfsmittel oder Anpassungen des Wohnumfelds gehören. Je nach Anbieter lassen sich einzelne Verträge oder Familientarife wählen.
Unfallversicherung für Selbstständige
Auch Selbstständige und Freiberufler können von einer privaten Absicherung profitieren. Entscheidend ist dabei, welche gesetzliche oder freiwillige Absicherung bereits vorhanden ist. Ein Unfallversicherung Vergleich ermöglicht es, Versicherungssumme, Progression und zusätzliche Leistungen an den persönlichen Bedarf anzupassen.
Schutz bei Sport, Hobby und Freizeit
Wer in seiner Freizeit regelmäßig sportlich aktiv ist oder anderen Aktivitäten mit einem erhöhten Unfallrisiko nachgeht, sollte besonders genau auf die Versicherungsbedingungen achten. Nicht jede Sportart und nicht jede Tätigkeit ist automatisch in gleichem Umfang versichert. Für bestimmte risikoreiche Aktivitäten können Einschränkungen oder Ausschlüsse gelten.
Beim Vergleich sollte daher nicht nur nach einem günstigen Beitrag gesucht werden. Wichtiger ist, dass der gewählte Tarif zur persönlichen Freizeitgestaltung und zum individuellen Absicherungsbedarf passt. So lässt sich vermeiden, dass gerade bei relevanten Risiken unerwartete Lücken im Versicherungsschutz bestehen.
Was kostet eine private Unfallversicherung?
Die Kosten einer privaten Unfallversicherung lassen sich nicht pauschal festlegen. Wie hoch der Beitrag ausfällt, hängt unter anderem vom Alter, vom Beruf, vom gewünschten Leistungsumfang sowie von der vereinbarten Versicherungssumme ab. Auch die Progression und zusätzliche Leistungsbausteine können den Preis beeinflussen. Deshalb können sich die Beiträge verschiedener Tarife selbst bei einem ähnlichen Grundschutz deutlich unterscheiden.
Ein besonders wichtiger Faktor ist die gewählte Grundinvaliditätssumme. Sie bildet die Grundlage für die Berechnung der Invaliditätsleistung. Eine höhere Versicherungssumme bietet im Leistungsfall eine stärkere finanzielle Absicherung, führt in der Regel jedoch auch zu einem höheren Versicherungsbeitrag.
Welche Faktoren beeinflussen den Beitrag?
Versicherer berücksichtigen bei der Beitragsberechnung unterschiedliche Merkmale. Dazu gehören insbesondere die berufliche Tätigkeit und das damit verbundene Unfallrisiko. Personen mit körperlich oder handwerklich geprägten Tätigkeiten können daher anders eingestuft werden als Personen, die überwiegend im Büro arbeiten.
Weitere Einflussfaktoren sind die Höhe der Versicherungssumme, die gewählte Progression, das Eintrittsalter und zusätzliche Leistungen. Wird beispielsweise eine Unfallrente eingeschlossen oder werden umfangreichere Assistance-Leistungen vereinbart, kann dies den Beitrag erhöhen.
Nicht nur auf einen günstigen Beitrag achten
Beim Unfallversicherung Vergleich sollte der Preis daher nicht das einzige Auswahlkriterium sein. Ein besonders günstiger Tarif kann beispielsweise eine niedrigere Versicherungssumme, eine ungünstigere Gliedertaxe oder weniger umfangreiche Zusatzleistungen enthalten. Im Ernstfall können solche Unterschiede wesentlich wichtiger sein als eine geringe Ersparnis beim laufenden Beitrag.
Sinnvoll ist deshalb ein Vergleich des Preis-Leistungs-Verhältnisses. Dabei sollten Tarife mit möglichst ähnlichen Versicherungssummen und Leistungsmerkmalen gegenübergestellt werden. Auf diese Weise lässt sich besser erkennen, welcher Tarif den gewünschten Schutz zu einem angemessenen Beitrag bietet.
Worauf sollte man beim Unfallversicherung Vergleich achten?
Beim Vergleich verschiedener Unfallversicherungen kommt es vor allem auf die vereinbarten Leistungen und Versicherungsbedingungen an. Beiträge lassen sich schnell gegenüberstellen, doch für die Qualität des Versicherungsschutzes sind insbesondere die Grundinvaliditätssumme, die Progression und die Gliedertaxe entscheidend. Zusätzlich sollten Erweiterungen des Unfallbegriffs sowie mögliche Leistungsausschlüsse berücksichtigt werden.
Ausreichende Invaliditätssumme wählen
Die Grundinvaliditätssumme bestimmt maßgeblich, welche Kapitalleistung nach einem Unfall zur Verfügung stehen kann. Eine zu niedrig angesetzte Versicherungssumme kann insbesondere bei schweren dauerhaften Beeinträchtigungen zu einer Versorgungslücke führen. Die passende Höhe sollte deshalb anhand der persönlichen finanziellen Situation und des individuellen Absicherungsbedarfs gewählt werden.
Progression vergleichen
Eine vereinbarte Progression erhöht die Leistung bei höheren Invaliditätsgraden überproportional. Beim Tarifvergleich sollte jedoch nicht allein auf den angegebenen maximalen Prozentsatz geachtet werden. Entscheidend ist auch, wie sich die Leistung bei unterschiedlichen Invaliditätsgraden entwickelt. Zwei Tarife mit ähnlich wirkenden Angaben können dadurch im Leistungsfall unterschiedliche Entschädigungen vorsehen.
Gliedertaxe beachten
Die Gliedertaxe legt fest, welcher Invaliditätsgrad bei vollständigem Verlust oder vollständiger Funktionsunfähigkeit bestimmter Körperteile oder Sinnesorgane angesetzt wird. Die festgelegten Werte können sich zwischen den Versicherern und Tarifen unterscheiden. Eine leistungsstarke Gliedertaxe kann daher ein wichtiges Auswahlkriterium sein.
Erweiterungen des Unfallbegriffs prüfen
Ein genauer Blick lohnt sich außerdem bei den Bedingungen, unter denen ein Ereignis als versicherter Unfall anerkannt wird. Leistungsstärkere Tarife können den klassischen Unfallbegriff beispielsweise um bestimmte Verletzungen infolge von Eigenbewegungen oder erhöhter Kraftanstrengung erweitern. Welche Ereignisse eingeschlossen sind, ergibt sich aus den jeweiligen Versicherungsbedingungen.
Ausschlüsse und Mitwirkung von Krankheiten berücksichtigen
Auch Ausschlüsse sollten vor Vertragsabschluss geprüft werden. Darüber hinaus kann relevant sein, wie der Versicherer mit bestehenden Krankheiten oder Gebrechen umgeht, wenn diese an den Folgen eines Unfalls mitgewirkt haben. Je nach Tarif kann hierfür ein sogenannter Mitwirkungsanteil vorgesehen sein. Die entsprechenden Grenzen und Regelungen können sich von Anbieter zu Anbieter unterscheiden.
Ein Unfallversicherung Vergleich sollte deshalb immer das Gesamtpaket betrachten. Ein niedriger Beitrag ist attraktiv, sollte aber nicht zulasten wichtiger Leistungen gehen. Entscheidend ist ein Tarif, dessen Versicherungssumme und Bedingungen zum persönlichen Absicherungsbedarf passen.
Unfallversicherung mit Progression – was bedeutet das?
Die Progression gehört zu den wichtigsten Tarifmerkmalen einer privaten Unfallversicherung. Sie sorgt dafür, dass die Versicherungsleistung bei einem höheren Invaliditätsgrad überproportional steigt. Damit soll vor allem bei schweren dauerhaften Unfallfolgen eine deutlich höhere finanzielle Absicherung erreicht werden.
Ohne Progression wird die Leistung grundsätzlich anhand der vereinbarten Invaliditätssumme und des festgestellten Invaliditätsgrades berechnet. Bei einer Grundinvaliditätssumme von beispielsweise 100.000 Euro würden 50 Prozent Invalidität ohne Progression grundsätzlich einer Leistung von 50.000 Euro entsprechen. Mit einer vereinbarten Progression kann die Auszahlung bei demselben Invaliditätsgrad höher ausfallen. Die konkrete Höhe richtet sich nach der im jeweiligen Tarif festgelegten Progressionsstaffel.
Welche Progression ist sinnvoll?
Unfallversicherungen werden mit unterschiedlichen Progressionsmodellen angeboten. Häufig finden sich beispielsweise Tarife mit 225, 350 oder 500 Prozent Progression. Der angegebene Prozentsatz bezeichnet dabei nicht die Leistung bei jedem Unfall, sondern die mögliche Erhöhung der Versicherungssumme bei sehr hohen Invaliditätsgraden.
Eine hohe Progression kann sinnvoll sein, wenn insbesondere schwere Unfallfolgen finanziell umfangreich abgesichert werden sollen. Allerdings sollte die Progression nie isoliert betrachtet werden. Eine ausreichend hohe Grundinvaliditätssumme bleibt ebenfalls wichtig. Beim Unfallversicherung Vergleich sollten deshalb Grundsumme, Progressionsstaffel, Gliedertaxe und weitere Tarifleistungen gemeinsam gegenübergestellt werden.
Gesetzliche oder private Unfallversicherung – wo liegt der Unterschied?
Die gesetzliche und die private Unfallversicherung unterscheiden sich vor allem beim Umfang des Versicherungsschutzes. Die gesetzliche Unfallversicherung greift grundsätzlich bei versicherten Arbeits- und Wegeunfällen sowie bei bestimmten Unfällen in Schulen, Kindertagesstätten oder vergleichbaren Einrichtungen. Ein großer Teil des privaten Alltags fällt dagegen nicht unter diesen Schutz.
Die private Unfallversicherung kann diese Lücke ergänzen. Sie bietet grundsätzlich rund um die Uhr Versicherungsschutz und kann damit auch bei versicherten Unfällen in der Freizeit, im Haushalt, beim Sport oder im Urlaub leisten. Der genaue Umfang richtet sich nach den vereinbarten Versicherungsbedingungen.
Private Unfallversicherung als zusätzliche Absicherung
Eine private Unfallversicherung ersetzt die gesetzliche Unfallversicherung nicht, sondern stellt eine zusätzliche Absicherung dar. Während die gesetzliche Unfallversicherung an bestimmte versicherte Tätigkeiten und Situationen gebunden ist, orientiert sich die private Absicherung am vertraglich vereinbarten Unfallbegriff und Leistungsumfang.
Auch die Leistungen unterscheiden sich. Bei der privaten Unfallversicherung steht insbesondere die vereinbarte Kapitalleistung bei dauerhafter Invalidität im Mittelpunkt. Die Auszahlung kann von der versicherten Person grundsätzlich frei verwendet werden – beispielsweise für Umbauten, Hilfsmittel oder andere finanzielle Belastungen infolge eines schweren Unfalls.
Wer einen Tarif auswählt, sollte deshalb zunächst den eigenen Absicherungsbedarf betrachten und anschließend unterschiedliche Angebote vergleichen. Dabei sind nicht nur der Beitrag, sondern insbesondere Invaliditätssumme, Progression, Gliedertaxe und die weiteren Versicherungsbedingungen relevant.
Tipps für den Unfallversicherung Vergleich
Eine private Unfallversicherung sollte nicht allein nach dem günstigsten Beitrag ausgewählt werden. Entscheidend ist, welche finanzielle Leistung bei einer dauerhaften Beeinträchtigung tatsächlich zur Verfügung steht und unter welchen Voraussetzungen der Versicherer leistet. Vor dem Abschluss lohnt es sich daher, mehrere Tarife anhand vergleichbarer Leistungen gegenüberzustellen.
Versicherungssumme am persönlichen Bedarf ausrichten
Die Invaliditätssumme sollte so gewählt werden, dass auch schwerwiegende Unfallfolgen finanziell aufgefangen werden können. Dabei können unter anderem das Einkommen, vorhandene Rücklagen, die familiäre Situation und mögliche Kosten für notwendige Umbauten oder Hilfsmittel berücksichtigt werden. Eine höhere Progression kann die Absicherung bei schweren Invaliditätsgraden zusätzlich verstärken.
Leistungen statt nur Beiträge vergleichen
Ein niedriger Versicherungsbeitrag sagt wenig darüber aus, wie leistungsstark ein Tarif im Ernstfall ist. Vergleichen Sie deshalb insbesondere die Gliedertaxe, die Progressionsstaffel, den Mitwirkungsanteil sowie mögliche Erweiterungen des Unfallbegriffs. Auch Leistungen für Bergungs- und Rettungskosten oder kosmetische Operationen können je nach persönlichem Bedarf relevant sein.
Versicherungsbedingungen genau prüfen
Vor Vertragsabschluss sollten auch Leistungsausschlüsse und besondere Voraussetzungen geprüft werden. Wer beispielsweise bestimmte Sportarten oder risikoreichere Hobbys ausübt, sollte darauf achten, ob diese vom gewählten Tarif erfasst werden. Ebenso können sich die Bedingungen für Eigenbewegungen, Kraftanstrengungen und weitere Unfallereignisse zwischen den Versicherern unterscheiden.
Mit einem Unfallversicherung Vergleich lassen sich diese Merkmale gemeinsam mit den Beiträgen gegenüberstellen. So können Sie gezielt nach einem Tarif suchen, der nicht nur preislich attraktiv ist, sondern auch einen zu Ihrer persönlichen Situation passenden Versicherungsschutz bietet.
Häufige Fragen zur Unfallversicherung
Was zahlt eine private Unfallversicherung?
Die wichtigste Leistung ist in der Regel die Invaliditätsleistung. Bleibt nach einem versicherten Unfall eine dauerhafte Beeinträchtigung zurück, kann eine einmalige Kapitalzahlung erfolgen. Die Höhe richtet sich unter anderem nach der vereinbarten Invaliditätssumme, dem Invaliditätsgrad und einer möglichen Progression. Je nach Tarif können weitere Leistungen wie eine Unfallrente, Bergungs- und Rettungskosten oder Leistungen für kosmetische Operationen hinzukommen.
Wann ist eine private Unfallversicherung sinnvoll?
Eine private Unfallversicherung kann sinnvoll sein, wenn die finanziellen Folgen einer dauerhaften Beeinträchtigung nach einem Unfall zusätzlich abgesichert werden sollen. Sie kann insbesondere den Schutz für Unfälle in der Freizeit und im Haushalt ergänzen, die nicht unter den Schutz der gesetzlichen Unfallversicherung fallen.
Was bedeutet Progression bei der Unfallversicherung?
Durch eine Progression steigt die Versicherungsleistung bei höheren Invaliditätsgraden überproportional an. Dadurch kann bei schweren dauerhaften Unfallfolgen eine deutlich höhere Auszahlung erreicht werden. Die konkrete Leistung hängt von der vereinbarten Grundinvaliditätssumme und der Progressionsstaffel des jeweiligen Tarifs ab.
Was ist die Gliedertaxe?
Die Gliedertaxe legt fest, welcher Invaliditätsgrad bei vollständigem Verlust oder vollständiger Funktionsunfähigkeit bestimmter Körperteile oder Sinnesorgane angesetzt wird. Da die Werte je nach Tarif unterschiedlich ausfallen können, sollte die Gliedertaxe beim Unfallversicherung Vergleich berücksichtigt werden.
Gilt eine private Unfallversicherung auch in der Freizeit?
Eine private Unfallversicherung bietet grundsätzlich rund um die Uhr Schutz und kann daher auch bei versicherten Unfällen in der Freizeit, im Haushalt, beim Sport oder im Urlaub leisten. Maßgeblich sind jedoch immer die konkreten Versicherungsbedingungen und mögliche Ausschlüsse des gewählten Tarifs.
Warum sollte man Unfallversicherungen vergleichen?
Tarife unterscheiden sich bei Beiträgen, Versicherungssummen, Progression, Gliedertaxe und zusätzlichen Leistungen. Durch einen Unfallversicherung Vergleich können verschiedene Angebote gegenübergestellt und ein Tarif ausgewählt werden, der zum persönlichen Absicherungsbedarf und zum gewünschten Leistungsumfang passt.
Jetzt Unfallversicherung vergleichen
Welche Unfallversicherung zum persönlichen Absicherungsbedarf passt, hängt von verschiedenen Faktoren ab. Neben der gewünschten Versicherungssumme spielen insbesondere Progression, Gliedertaxe, Leistungsumfang und mögliche Zusatzleistungen eine wichtige Rolle. Ein Vergleich bietet die Möglichkeit, verschiedene Tarife und Leistungen übersichtlich gegenüberzustellen.
Nutzen Sie den kostenlosen und unverbindlichen Unfallversicherung Vergleich, um passende Angebote für Ihre persönliche Absicherung zu finden.
Weitere Versicherungen vergleichen
Neben einer privaten Unfallversicherung können weitere Versicherungen sinnvoll sein, um unterschiedliche finanzielle Risiken abzusichern. Informieren Sie sich über weitere Möglichkeiten und vergleichen Sie Tarife und Leistungen passend zu Ihrer persönlichen Lebenssituation.
Berufsunfähigkeitsversicherung
Eine ➜ Berufsunfähigkeitsversicherung kann Ihr Einkommen absichern, wenn Sie Ihren Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr oder nur noch eingeschränkt ausüben können. Vergleichen Sie Tarife, mögliche BU-Renten und wichtige Leistungen.
Risikolebensversicherung
Mit einer ➜ Risikolebensversicherung können Sie Ihre Familie oder andere Hinterbliebene für den Todesfall finanziell absichern. Vergleichen Sie Versicherungssummen, Laufzeiten und Beiträge verschiedener Angebote.
Pflegezusatzversicherung
Eine ➜ Pflegezusatzversicherung kann helfen, finanzielle Lücken bei einer späteren Pflegebedürftigkeit zu reduzieren. Vergleichen Sie unterschiedliche Möglichkeiten der privaten Pflegevorsorge und deren Leistungen.