Riester-Rente Vergleich
Riester-Rente vergleichen: Tarife, Beiträge, Kosten und Leistungen verschiedener Anbieter prüfen und eine passende staatlich geförderte Altersvorsorge finden.
Mit einer Riester-Rente können Förderberechtigte privat für das Alter vorsorgen und dabei von staatlichen Zulagen sowie möglichen Steuervorteilen profitieren. Da sich Tarife bei Kosten, Anlageform, Garantien und späteren Leistungen unterscheiden, lohnt sich ein genauer Vergleich.
Riester-Rente vergleichen – Ihre Vorteile
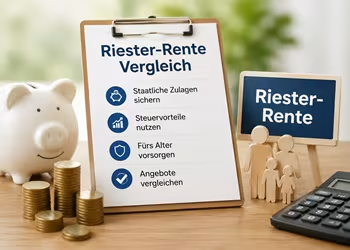
- ✓ Tarife und Leistungen verschiedener Anbieter vergleichen
- ✓ Staatliche Zulagen und mögliche Steuervorteile berücksichtigen
- ✓ Beiträge, Kosten und garantierte Leistungen gegenüberstellen
- ✓ Passende Form der Riester-Rente für die eigene Altersvorsorge finden
- ✓ Kostenlos und unverbindlich vergleichen
Was ist eine Riester-Rente?
Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge. Sie wurde insbesondere dafür geschaffen, die gesetzliche Altersvorsorge durch einen zusätzlichen privaten Baustein zu ergänzen. Wer die Voraussetzungen für die Förderung erfüllt und einen zertifizierten Riester-Vertrag abschließt, kann staatliche Zulagen erhalten und die eingezahlten Beiträge unter bestimmten Voraussetzungen steuerlich geltend machen.
Das angesparte Kapital dient grundsätzlich der zusätzlichen finanziellen Absicherung im Ruhestand. Je nach gewähltem Vertrag werden die Beiträge beispielsweise über eine klassische oder fondsgebundene Rentenversicherung, einen Fondssparplan oder andere förderfähige Riester-Produkte angelegt. Die Unterschiede zwischen den Angeboten können erheblich sein – insbesondere bei Kosten, Renditechancen, Garantien und den späteren Rentenleistungen.
Ein Riester-Rente Vergleich sollte deshalb nicht ausschließlich auf den monatlichen Beitrag schauen. Entscheidend ist, wie gut der jeweilige Vertrag zur persönlichen Lebenssituation, zum Einkommen, zur gewünschten Sicherheit und zum geplanten Vorsorgezeitraum passt.
Wie wird die Riester-Rente staatlich gefördert?
Ein wesentliches Merkmal der Riester-Rente ist die staatliche Förderung. Förderberechtigte Sparer können Zulagen erhalten, die zusätzlich zu den eigenen Beiträgen in den Riester-Vertrag fließen. Dadurch muss ein Teil des für die Altersvorsorge vorgesehenen Kapitals nicht vollständig aus eigener Tasche finanziert werden.
Die Förderung besteht vor allem aus der Grundzulage und – bei anspruchsberechtigten Familien – zusätzlichen Kinderzulagen. Um die Zulagen in voller Höhe zu erhalten, muss grundsätzlich ein bestimmter Mindesteigenbeitrag in den Riester-Vertrag eingezahlt werden. Wird weniger eingezahlt, können sich die staatlichen Zulagen entsprechend reduzieren.
Zusätzlich kann die Riester-Rente steuerliche Vorteile bieten. Die förderfähigen Altersvorsorgebeiträge können im Rahmen der gesetzlichen Voraussetzungen in der Einkommensteuererklärung berücksichtigt werden. Das Finanzamt prüft dabei, ob sich über die bereits gewährten Zulagen hinaus ein zusätzlicher Steuervorteil ergibt.
Wie hoch die persönliche Förderung tatsächlich ausfällt, hängt unter anderem vom Einkommen, den eigenen Beiträgen, der Familiensituation und der Anzahl der zulagenberechtigten Kinder ab. Gerade deshalb sollte bei einem Riester-Rente Vergleich nicht nur die mögliche Rendite betrachtet werden, sondern auch die individuell erreichbare staatliche Förderung.
Wer ist bei der Riester-Rente förderberechtigt?
Die staatliche Riester-Förderung richtet sich vor allem an Personen, die unmittelbar von Anpassungen in der gesetzlichen Altersvorsorge betroffen sind. Dazu gehören insbesondere rentenversicherungspflichtige Arbeitnehmer. Auch bestimmte weitere Personengruppen können unmittelbar förderberechtigt sein und staatliche Zulagen für einen zertifizierten Riester-Vertrag erhalten.
Unter bestimmten Voraussetzungen können außerdem Ehepartner beziehungsweise eingetragene Lebenspartner mittelbar förderberechtigt sein. Das kann beispielsweise der Fall sein, wenn nur einer der beiden Partner unmittelbar förderberechtigt ist. Dadurch kann die Riester-Rente auch für Paare interessant sein, bei denen nicht beide Partner selbst Pflichtbeiträge zur gesetzlichen Rentenversicherung zahlen.
Ob eine Riester-Rente sinnvoll ist, lässt sich jedoch nicht allein anhand der Förderberechtigung beurteilen. Einkommen, Familienstand, Kinder, verbleibende Zeit bis zum Ruhestand sowie die Höhe der möglichen Zulagen spielen ebenfalls eine wichtige Rolle. Vor einem Vertragsabschluss sollte deshalb geprüft werden, welche Förderung individuell erreichbar ist und welcher Tarif zur persönlichen Vorsorgeplanung passt.
Wie hoch sind die Beiträge zur Riester-Rente?
Die Höhe der Beiträge zur Riester-Rente lässt sich innerhalb der jeweiligen Vertragsbedingungen grundsätzlich an die persönliche finanzielle Situation anpassen. Wer die staatlichen Zulagen vollständig erhalten möchte, muss jedoch den vorgeschriebenen Mindesteigenbeitrag berücksichtigen. Dieser orientiert sich bei unmittelbar Förderberechtigten grundsätzlich am rentenversicherungspflichtigen Einkommen des Vorjahres.
Bei der Berechnung werden die zustehenden staatlichen Zulagen berücksichtigt. Besonders für Familien mit Kindern kann sich dadurch der Betrag reduzieren, der tatsächlich aus eigenen Mitteln in den Vertrag eingezahlt werden muss. Werden die erforderlichen Beiträge nicht vollständig geleistet, kann sich auch die Riester-Förderung entsprechend verringern.
Neben der Beitragshöhe sollten bei einem Vergleich die Vertragskosten berücksichtigt werden. Abschluss-, Verwaltungs- und gegebenenfalls Fondskosten können die langfristige Entwicklung des angesparten Kapitals beeinflussen. Ein günstiger monatlicher Beitrag allein sagt daher wenig darüber aus, wie attraktiv ein Riester-Tarif langfristig ist.
Welche Arten der Riester-Rente gibt es?
Bei der Riester-Rente stehen verschiedene Vertragsformen zur Auswahl. Die einzelnen Varianten unterscheiden sich vor allem hinsichtlich der Anlage, der Renditechancen, der Sicherheit und der möglichen späteren Auszahlung. Welche Lösung geeignet ist, hängt von den persönlichen Zielen und der eigenen Risikobereitschaft ab.
Eine klassische Riester-Rentenversicherung setzt vor allem auf Sicherheit. Die eingezahlten Beiträge und staatlichen Zulagen werden nach den gesetzlichen Vorgaben abgesichert. Diese Variante kann für Sparer interessant sein, die Wert auf planbare Leistungen legen und Schwankungen am Kapitalmarkt vermeiden möchten.
Fondsgebundene Riester-Renten bieten die Möglichkeit, stärker an den Entwicklungen der Kapitalmärkte teilzuhaben. Ein Teil der Beiträge wird dabei in Investmentfonds investiert. Dadurch können langfristig höhere Renditechancen entstehen, allerdings hängt die Entwicklung stärker von der Wertentwicklung der gewählten Anlagen ab.
Daneben gibt es Riester-Fondssparpläne und weitere zertifizierte Riester-Produkte. Diese können sich durch unterschiedliche Kostenstrukturen und Anlagekonzepte auszeichnen. Ein Vergleich der verschiedenen Varianten hilft dabei, die passende Kombination aus Sicherheit, Flexibilität und Renditechancen zu finden.
Worauf sollte man beim Riester-Rente Vergleich achten?
Ein Riester-Rente Vergleich sollte verschiedene Kriterien berücksichtigen, damit nicht nur der Preis, sondern das gesamte Vertragsangebot bewertet werden kann. Gerade bei einer langfristigen Altersvorsorge können kleine Unterschiede bei Kosten, Leistungen und Vertragsbedingungen einen großen Einfluss auf die spätere Auszahlung haben.
Ein wichtiger Punkt sind die laufenden Kosten und Gebühren. Hohe Abschluss- oder Verwaltungskosten können die Entwicklung des angesparten Kapitals reduzieren. Deshalb lohnt es sich, die Kostenstruktur verschiedener Anbieter genau miteinander zu vergleichen.
Auch die garantierten Leistungen spielen eine zentrale Rolle. Zertifizierte Riester-Verträge müssen bestimmte gesetzliche Anforderungen erfüllen, dennoch unterscheiden sich die Angebote bei Rentenhöhe, Flexibilität und zusätzlicher Überschussbeteiligung. Ein genauer Blick auf die Vertragsdetails hilft dabei, die langfristigen Unterschiede zu erkennen.
Darüber hinaus sollten die persönlichen Rahmenbedingungen berücksichtigt werden. Familien mit Kindern profitieren häufig stärker von den Zulagen, während für andere Sparer beispielsweise die Anlagestrategie oder die Möglichkeit zur Anpassung der Beiträge wichtiger sein kann.
- Höhe der staatlichen Zulagen und individuelle Fördermöglichkeiten
- Kosten und Gebühren des jeweiligen Vertrags
- Garantierte Leistungen und mögliche Zusatzrenditen
- Flexibilität bei Beitragsänderungen oder Anpassungen
- Passende Anlageform zur persönlichen Vorsorgeplanung
Welche Vorteile und Nachteile hat die Riester-Rente?
Die Riester-Rente kann für bestimmte Personengruppen eine sinnvolle Ergänzung zur gesetzlichen Altersvorsorge sein. Besonders die staatliche Förderung kann die private Vorsorge attraktiver machen. Gleichzeitig gibt es einige Punkte, die vor einem Vertragsabschluss berücksichtigt werden sollten.
Vorteile der Riester-Rente
- ✓ Staatliche Zulagen können das angesparte Altersvorsorgekapital erhöhen
- ✓ Mögliche steuerliche Vorteile durch die Berücksichtigung der Beiträge
- ✓ Gesetzlich vorgeschriebene Garantie der eingezahlten Beiträge und Zulagen bei zertifizierten Verträgen
- ✓ Besonders interessant für Familien mit Kindern durch zusätzliche Fördermöglichkeiten
- ✓ Verschiedene Vertragsformen mit unterschiedlichen Anlagekonzepten verfügbar
Nachteile der Riester-Rente
- ⚠ Verträge können durch Abschluss- und Verwaltungskosten belastet werden
- ⚠ Die staatliche Förderung ist an bestimmte Voraussetzungen und Regeln gebunden
- ⚠ Die spätere Auszahlung wird im Ruhestand grundsätzlich versteuert
- ⚠ Die Flexibilität kann je nach Vertragsmodell eingeschränkt sein
- ⚠ Nicht jede Person profitiert gleichermaßen von der Förderung
Ob sich eine Riester-Rente lohnt, hängt daher stark von der persönlichen Situation ab. Ein Vergleich verschiedener Tarife zeigt, welche Angebote bei Förderung, Kosten und Leistungen am besten zu den eigenen Vorsorgezielen passen.
Welche Kosten entstehen bei einer Riester-Rente?
Die Kosten eines Riester-Vertrags sind ein wichtiger Faktor beim Vergleich verschiedener Angebote. Da die Altersvorsorge über viele Jahre oder sogar Jahrzehnte läuft, können sich Gebühren langfristig deutlich auf das angesparte Kapital und die spätere Rentenhöhe auswirken.
Zu den möglichen Kosten gehören zunächst Abschluss- und Vertriebskosten, die insbesondere bei Versicherungsverträgen anfallen können. Diese werden häufig über die ersten Vertragsjahre verteilt und reduzieren in dieser Zeit den Anteil der Beiträge, der tatsächlich für den Vermögensaufbau genutzt wird.
Zusätzlich können laufende Verwaltungskosten entstehen. Bei fondsgebundenen Riester-Produkten kommen gegebenenfalls Kosten für die Verwaltung der Investmentfonds hinzu. Die Höhe dieser Gebühren unterscheidet sich je nach Anbieter und Tarif teilweise deutlich.
Beim Riester-Rente Vergleich sollten deshalb nicht nur die monatlichen Beiträge und die garantierten Leistungen betrachtet werden. Entscheidend ist auch, wie effizient der Vertrag mit den eingezahlten Beiträgen umgeht und welche Kosten im Verhältnis zu den möglichen Leistungen entstehen.
- Abschluss- und Vertriebskosten prüfen
- Laufende Verwaltungskosten vergleichen
- Fondskosten bei fondsgebundenen Varianten berücksichtigen
- Garantierte Leistungen und Kosten gemeinsam bewerten
- Langfristige Auswirkungen der Gebühren beachten
Welche steuerlichen Vorteile bietet die Riester-Rente?
Die Riester-Rente kann neben den staatlichen Zulagen auch steuerliche Vorteile bieten. Die eingezahlten Beiträge können im Rahmen der gesetzlichen Regelungen als Sonderausgaben in der Einkommensteuererklärung berücksichtigt werden. Das Finanzamt prüft dabei automatisch, ob sich für den Sparer ein zusätzlicher Steuervorteil ergibt.
Bei der sogenannten Günstigerprüfung wird verglichen, ob die steuerliche Entlastung durch den Sonderausgabenabzug höher ausfällt als die bereits erhaltenen staatlichen Zulagen. Ist dies der Fall, kann die Differenz zusätzlich berücksichtigt werden. Dadurch kann sich der tatsächliche Aufwand für die private Altersvorsorge reduzieren.
Während der Ansparphase profitieren Sparer somit von möglichen Förderungen. Im Ruhestand werden die Leistungen aus einer Riester-Rente grundsätzlich nachgelagert besteuert. Die später ausgezahlte Rente wird also mit dem persönlichen Einkommensteuersatz versteuert.
Da die steuerlichen Auswirkungen von Einkommen, persönlicher Situation und Vertragsgestaltung abhängen, sollte ein Riester-Rente Vergleich neben den Leistungen und Kosten auch die individuellen Fördermöglichkeiten berücksichtigen.
Wie wird die Riester-Rente ausgezahlt?
Die Auszahlung einer Riester-Rente beginnt grundsätzlich mit dem Eintritt in die vereinbarte Auszahlungsphase. Der genaue Zeitpunkt hängt von den Regelungen des jeweiligen Vertrags und den gesetzlichen Vorgaben ab. Die angesparte Altersvorsorge wird dabei in Form einer lebenslangen monatlichen Rente ausgezahlt.
Unter bestimmten Voraussetzungen ist auch eine teilweise Kapitalauszahlung möglich. Zu Beginn der Auszahlungsphase können Sparer einen Teil des vorhandenen Kapitals als einmalige Zahlung erhalten. Der verbleibende Betrag wird anschließend für die monatliche Rentenzahlung verwendet.
Bei der Auszahlung gelten besondere gesetzliche Regelungen. Das angesparte Kapital aus einer geförderten Riester-Rente darf grundsätzlich nur für die Altersvorsorge verwendet werden. Eine vorzeitige Auszahlung außerhalb der vorgesehenen Bedingungen kann dazu führen, dass erhaltene Zulagen und steuerliche Vorteile zurückgezahlt werden müssen.
Die Höhe der späteren Riester-Rente hängt unter anderem von den eingezahlten Beiträgen, den staatlichen Zulagen, der Vertragsentwicklung, den Kosten und der vereinbarten Rentenleistung ab. Deshalb ist es wichtig, bereits beim Abschluss verschiedene Angebote miteinander zu vergleichen.
Kann man eine Riester-Rente wechseln oder kündigen?
Ein bestehender Riester-Vertrag muss nicht dauerhaft unverändert bestehen bleiben. Wenn sich die persönliche Situation ändert oder der aktuelle Tarif nicht mehr zu den eigenen Erwartungen passt, können verschiedene Möglichkeiten geprüft werden. Dazu gehört beispielsweise ein Wechsel zu einem anderen Anbieter oder eine Anpassung des bestehenden Vertrags.
Bei einem Anbieterwechsel wird das vorhandene Vertragsguthaben in der Regel auf einen neuen zertifizierten Riester-Vertrag übertragen. Die staatlichen Zulagen und steuerlichen Vorteile bleiben dabei grundsätzlich erhalten, solange die gesetzlichen Voraussetzungen eingehalten werden. Vor einem Wechsel sollten jedoch mögliche Kosten und Bedingungen des neuen Vertrags genau geprüft werden.
Eine Kündigung der Riester-Rente ist ebenfalls möglich, kann aber finanzielle Nachteile haben. Bei einer vorzeitigen Auszahlung müssen häufig erhaltene staatliche Zulagen und steuerliche Vorteile zurückgezahlt werden. Dadurch kann der ausgezahlte Betrag deutlich geringer ausfallen als das bisher angesparte Kapital.
Oft kann es sinnvoller sein, den Vertrag beitragsfrei zu stellen oder einen günstigeren Tarif zu wählen. Ein Vergleich zeigt, welche Lösung langfristig die besten Auswirkungen auf die eigene Altersvorsorge hat.
Für wen ist eine Riester-Rente geeignet?
Ob eine Riester-Rente sinnvoll ist, hängt von der persönlichen Lebenssituation und den individuellen Vorsorgezielen ab. Besonders interessant kann diese Form der privaten Altersvorsorge für Personen sein, die von der staatlichen Förderung profitieren können und langfristig für den Ruhestand vorsorgen möchten.
Arbeitnehmer mit gesetzlicher Rentenversicherungspflicht können häufig von den Zulagen profitieren. Auch Familien können durch die zusätzlichen Fördermöglichkeiten für Kinder besonders interessant von einem Riester-Vertrag profitieren. Je nach Einkommen und persönlicher Situation kann die staatliche Unterstützung einen wichtigen Beitrag zum Aufbau der Altersvorsorge leisten.
Auch für Personen mit einem langen Zeitraum bis zum Renteneintritt kann ein Riester-Vertrag eine Möglichkeit sein, regelmäßig Kapital für das Alter aufzubauen. Durch die lange Ansparphase können sich staatliche Zulagen und eingezahlte Beiträge über viele Jahre entwickeln.
Weniger geeignet kann die Riester-Rente für Personen sein, die nur kurze Zeit einzahlen möchten oder eine besonders flexible Geldanlage ohne Fördervorgaben suchen. Deshalb sollte vor dem Abschluss immer geprüft werden, ob die Vertragsbedingungen und Fördermöglichkeiten zur eigenen Situation passen.
- Arbeitnehmer mit Anspruch auf staatliche Förderung
- Familien mit Kindern und zusätzlichem Zulagenpotenzial
- Personen mit langfristigem Vorsorgehorizont
- Sparer, die eine garantierte Altersvorsorge ergänzen möchten
- Personen, die von möglichen Steuervorteilen profitieren können
Wichtige Tipps vor dem Abschluss einer Riester-Rente
Eine Riester-Rente ist eine langfristige Entscheidung für die private Altersvorsorge. Bevor ein Vertrag abgeschlossen wird, sollten deshalb nicht nur die staatlichen Zulagen betrachtet werden. Auch Kosten, Vertragsbedingungen und die persönliche finanzielle Situation spielen eine wichtige Rolle.
Ein häufiger Fehler ist es, ausschließlich auf eine möglichst hohe Förderung zu achten. Zwar können Zulagen die Altersvorsorge deutlich unterstützen, entscheidend ist jedoch das Gesamtpaket aus Beiträgen, Kosten, garantierten Leistungen und möglicher Wertentwicklung.
Vor dem Abschluss lohnt es sich, mehrere Angebote miteinander zu vergleichen. Unterschiede gibt es beispielsweise bei der Höhe der Gebühren, den Anlagemöglichkeiten, der Flexibilität bei Beitragsänderungen und den späteren Rentenleistungen. Ein Tarif, der für eine Person optimal passt, muss nicht automatisch die beste Lösung für eine andere Lebenssituation sein.
- ✓ Eigene Vorsorgeziele und gewünschte Rentenhöhe festlegen
- ✓ Kosten und Vertragsbedingungen verschiedener Anbieter prüfen
- ✓ Staatliche Zulagen individuell berechnen lassen
- ✓ Anlageform passend zur persönlichen Risikobereitschaft auswählen
- ✓ Vertragsdetails vor der Unterschrift genau prüfen
Ein sorgfältiger Vergleich hilft dabei, eine Riester-Rente zu finden, die langfristig zu den eigenen Bedürfnissen passt und die Möglichkeiten der staatlichen Förderung optimal nutzt.
Häufige Fragen zur Riester-Rente
Was ist eine Riester-Rente?
Die Riester-Rente ist eine staatlich geförderte private Altersvorsorge. Förderberechtigte Personen können durch Zulagen und mögliche steuerliche Vorteile zusätzlich für den Ruhestand vorsorgen. Die Auszahlung erfolgt später als lebenslange Rente nach den gesetzlichen Vorgaben.
Wie viel muss man in eine Riester-Rente einzahlen?
Die Höhe der Beiträge hängt von der persönlichen Situation und dem gewünschten Vorsorgeziel ab. Wer die volle staatliche Förderung erhalten möchte, muss grundsätzlich den vorgeschriebenen Mindesteigenbeitrag leisten. Dieser richtet sich unter anderem nach dem Einkommen und den zustehenden Zulagen.
Lohnt sich eine Riester-Rente noch?
Ob sich eine Riester-Rente lohnt, hängt von verschiedenen Faktoren ab. Besonders Personen mit Anspruch auf hohe Zulagen, beispielsweise Familien mit Kindern, können von der Förderung profitieren. Entscheidend sind jedoch auch Kosten, Vertragsbedingungen und die persönliche Lebenssituation.
Welche Vorteile bietet ein Riester-Rente Vergleich?
Ein Vergleich hilft dabei, verschiedene Tarife hinsichtlich Kosten, Leistungen, Fördermöglichkeiten und Vertragsbedingungen gegenüberzustellen. Dadurch lässt sich leichter erkennen, welcher Anbieter und welche Vertragsform zur eigenen Altersvorsorge passen.
Kann man die Riester-Rente vorzeitig kündigen?
Eine Kündigung ist grundsätzlich möglich, kann aber finanzielle Nachteile verursachen. Erhaltene Zulagen und steuerliche Vorteile müssen bei einer schädlichen Verwendung in der Regel zurückgezahlt werden. Häufig können ein Anbieterwechsel oder eine Beitragsfreistellung sinnvollere Alternativen sein.
Welche Riester-Rente ist die beste?
Die passende Riester-Rente hängt von den individuellen Anforderungen ab. Ein guter Tarif sollte eine ausgewogene Kombination aus Kosten, Leistungen, Flexibilität und passenden Fördermöglichkeiten bieten. Deshalb gibt es nicht den einen besten Vertrag für alle Sparer.
Riester-Rente kostenlos vergleichen
Die passende Riester-Rente zu finden, ist eine wichtige Entscheidung für die langfristige Altersvorsorge. Unterschiede bei Kosten, Leistungen, Förderung und Vertragsbedingungen können sich über viele Jahre deutlich auswirken.
Mit einem individuellen Vergleich können verschiedene Angebote gegenübergestellt und wichtige Faktoren wie Beiträge, staatliche Zulagen und mögliche Leistungen geprüft werden. So lässt sich leichter erkennen, welcher Riester-Vertrag zu den persönlichen Vorsorgezielen passt.
Weitere Versicherungen vergleichen
Eine private Altersvorsorge besteht häufig aus mehreren Bausteinen. Vergleichen Sie deshalb auch weitere Vorsorge- und Versicherungslösungen, um Ihren individuellen Schutz optimal zusammenzustellen.
Rentenversicherung
Vergleichen Sie private Rentenversicherungen und finden Sie Möglichkeiten, Ihre gesetzliche Altersvorsorge individuell zu ergänzen.
Rürup-Rente
Informieren Sie sich über die Basisrente als staatlich geförderte Altersvorsorge – besonders interessant für Selbstständige und Gutverdiener.
Lebensversicherung
Vergleichen Sie Lebensversicherungen zur finanziellen Absicherung Ihrer Familie und zur langfristigen Vorsorge.