Rürup-Rente Vergleich
Rürup-Rente Vergleich 2026 – Tarife & Leistungen vergleichen
- ✓ Rürup-Renten verschiedener Anbieter vergleichen
- ✓ Beiträge, Leistungen und Vertragsbedingungen prüfen
- ✓ Steuervorteile bei der Altersvorsorge berücksichtigen
- ✓ Kostenlos & unverbindlich passende Angebote vergleichen
Die Rürup-Rente, auch Basisrente genannt, ist eine staatlich geförderte Form der privaten Altersvorsorge. Sie richtet sich insbesondere an Selbstständige, Freiberufler und Personen mit höherem Einkommen, die zusätzlich für den Ruhestand vorsorgen und dabei steuerliche Vorteile nutzen möchten. Da sich Tarife bei Beiträgen, Anlagekonzepten, Kosten und späteren Rentenleistungen unterscheiden können, lohnt sich ein Rürup-Rente Vergleich. So lassen sich verschiedene Angebote gegenüberstellen und eine Altersvorsorge auswählen, die zur persönlichen und finanziellen Situation passt.
Rürup-Rente vergleichen – Ihre Vorteile
- ✓ Individuelle Tarife für die private Altersvorsorge vergleichen
- ✓ Beiträge, Leistungen und Vertragskosten gegenüberstellen
- ✓ Klassische und fondsgebundene Rürup-Renten berücksichtigen
- ✓ Steuerliche Vorteile und flexible Beitragsmöglichkeiten prüfen
- ✓ Passende Angebote kostenlos & unverbindlich vergleichen
Was ist eine Rürup-Rente?
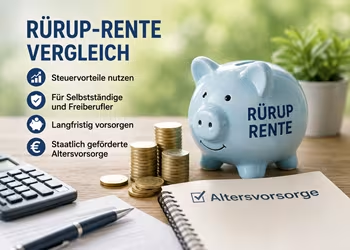
Die Rürup-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge und wird auch als Basisrente bezeichnet. Sie wurde insbesondere für Selbstständige und Freiberufler geschaffen, die häufig nicht oder nur eingeschränkt über die gesetzliche Rentenversicherung abgesichert sind. Grundsätzlich können jedoch auch Arbeitnehmer und andere Personen eine Rürup-Rente abschließen.
Das Prinzip ähnelt in einigen Punkten der gesetzlichen Rentenversicherung: Während der Ansparphase werden Beiträge in einen privaten Vorsorgevertrag eingezahlt. Das angesparte Kapital dient anschließend dazu, im Ruhestand eine lebenslange monatliche Rente zu finanzieren. Eine vollständige Auszahlung des angesparten Kapitals zu Rentenbeginn ist bei der Rürup-Rente grundsätzlich nicht vorgesehen.
Ein wesentliches Merkmal der Basisrente ist ihre steuerliche Förderung. Beiträge können innerhalb der gesetzlichen Höchstbeträge als Altersvorsorgeaufwendungen steuerlich berücksichtigt werden. Dadurch kann sich die Rürup-Rente vor allem für Personen mit einer vergleichsweise hohen Steuerbelastung sowie für Selbstständige und Freiberufler als Baustein der Altersvorsorge eignen.
Wie hoch die spätere Rente ausfällt, hängt unter anderem von den eingezahlten Beiträgen, der Vertragslaufzeit, den Kosten des Tarifs und der gewählten Anlageform ab. Neben klassischen Varianten werden auch fondsgebundene Rürup-Renten angeboten. Ein Vergleich sollte deshalb nicht allein auf den Beitrag achten, sondern auch Kosten, Anlagekonzept, garantierte Leistungen und mögliche Zusatzoptionen berücksichtigen.
Wie funktioniert die Rürup-Rente?
Bei einer Rürup-Rente zahlen Versicherte während der Ansparphase Beiträge in einen zertifizierten Basisrentenvertrag ein. Je nach Tarif können die Beiträge monatlich, vierteljährlich, halbjährlich oder jährlich gezahlt werden. Viele Verträge ermöglichen darüber hinaus Sonderzahlungen. Das kann insbesondere für Selbstständige und Freiberufler interessant sein, deren Einkommen im Jahresverlauf schwankt.
Das eingezahlte Geld wird entsprechend der gewählten Vertragsform angelegt. Bei klassischen Tarifen stehen Sicherheit und garantierte Leistungen stärker im Vordergrund. Fondsgebundene Rürup-Renten investieren dagegen zumindest einen Teil der Beiträge am Kapitalmarkt und bieten dadurch höhere Renditechancen, sind jedoch auch mit entsprechenden Anlagerisiken verbunden.
Auszahlung als lebenslange Rente
Zum vereinbarten Rentenbeginn wird das aufgebaute Vertragsvermögen für die Finanzierung einer lebenslangen monatlichen Rente verwendet. Anders als bei vielen anderen privaten Rentenversicherungen besteht bei der Basisrente grundsätzlich kein Kapitalwahlrecht. Das angesparte Vermögen kann somit nicht einfach vollständig auf einmal ausgezahlt werden.
Die Rürup-Rente ist damit konsequent auf die finanzielle Absicherung im Ruhestand ausgerichtet. Gerade wegen dieser langfristigen Bindung sollte der Vertrag sorgfältig ausgewählt werden. Beitragshöhe, Kosten, Anlageform, garantierter Rentenfaktor und Möglichkeiten zur Anpassung der Beiträge können sich zwischen den Anbietern deutlich unterscheiden. Ein Vergleich vor Vertragsabschluss hilft dabei, einen Tarif zu finden, der zur eigenen Vorsorgestrategie und finanziellen Planung passt.
Welche Steuervorteile bietet die Rürup-Rente?
Die staatliche Förderung der Rürup-Rente erfolgt nicht über direkte Zulagen, sondern über steuerliche Vorteile während der Ansparphase. Beiträge zu einem förderfähigen Basisrentenvertrag können im Rahmen der gesetzlichen Höchstbeträge als Altersvorsorgeaufwendungen in der Einkommensteuererklärung berücksichtigt werden. Dadurch kann sich das zu versteuernde Einkommen reduzieren.
Wie groß die tatsächliche Steuerersparnis ausfällt, hängt von der persönlichen Situation ab. Entscheidend sind unter anderem das Einkommen, der individuelle Steuersatz, die Höhe der geleisteten Beiträge und weitere steuerlich zu berücksichtigende Vorsorgeaufwendungen. Besonders interessant kann die Basisrente daher für Selbstständige, Freiberufler und Gutverdiener sein, die einen größeren Teil ihres Einkommens für die Altersvorsorge einsetzen möchten.
Steuerliche Behandlung im Ruhestand
Den steuerlichen Vorteilen während der Ansparphase steht die Besteuerung der späteren Rentenzahlungen gegenüber. Leistungen aus einer Rürup-Rente werden im Ruhestand grundsätzlich als Einkommen berücksichtigt. Welcher Anteil der Rente steuerpflichtig ist, richtet sich nach den jeweils geltenden gesetzlichen Bestimmungen und dem Jahr des Rentenbeginns.
Bei einem Rürup-Rente Vergleich sollte deshalb nicht nur eine mögliche Steuerersparnis betrachtet werden. Entscheidend ist das Gesamtpaket aus Beiträgen, Vertragskosten, Anlageform, erwarteter Rentenleistung und steuerlicher Behandlung. Eine hohe Steuerentlastung während der Einzahlung macht einen teuren oder für die persönliche Situation ungeeigneten Tarif nicht automatisch zu einer guten Altersvorsorge.
Wie hoch sind die Beiträge zur Rürup-Rente?
Wie viel in eine Rürup-Rente eingezahlt wird, hängt vom gewählten Tarif und den persönlichen Möglichkeiten ab. Versicherte können häufig einen regelmäßigen Beitrag vereinbaren und diesen innerhalb der vertraglichen Bedingungen anpassen. Dadurch lässt sich die private Altersvorsorge an das verfügbare Einkommen und den gewünschten Vorsorgeumfang anpassen.
Besonders interessant sind flexible Beitragsmöglichkeiten für Selbstständige und Freiberufler. Fallen die Einnahmen in einem Geschäftsjahr höher aus, können bei vielen Tarifen zusätzliche Einzahlungen vorgenommen werden. In finanziell schwächeren Phasen kann je nach Vertrag eine Reduzierung der laufenden Beiträge oder eine vorübergehende Beitragsfreistellung möglich sein.
Sonderzahlungen für die Altersvorsorge nutzen
Zusätzliche Einzahlungen können dazu dienen, die spätere Rentenleistung zu erhöhen und gleichzeitig die steuerlichen Möglichkeiten der Basisrente besser auszuschöpfen. Dabei sollten jedoch die jeweils geltenden steuerlichen Höchstbeträge sowie bereits vorhandene Altersvorsorgeaufwendungen berücksichtigt werden.
Ein möglichst hoher Beitrag ist nicht automatisch die beste Lösung. Da das Kapital einer Rürup-Rente langfristig für die Altersvorsorge gebunden ist, sollte die Beitragshöhe so gewählt werden, dass ausreichend finanzieller Spielraum für laufende Ausgaben, Rücklagen und unvorhergesehene Belastungen verbleibt. Beim Vergleich lohnt sich deshalb ein genauer Blick darauf, wie flexibel sich Beiträge erhöhen, reduzieren oder durch Sonderzahlungen ergänzen lassen.
Vor- und Nachteile der Rürup-Rente
Die Rürup-Rente verbindet eine langfristige private Altersvorsorge mit steuerlichen Vorteilen. Gleichzeitig unterliegt sie besonderen gesetzlichen Vorgaben, durch die Versicherte weniger frei über das angesparte Kapital verfügen können als bei manchen anderen Vorsorgeformen. Vor dem Abschluss sollten deshalb sowohl die Vorteile als auch die Einschränkungen berücksichtigt werden.
Vorteile der Rürup-Rente
Ein wesentlicher Vorteil liegt in der steuerlichen Berücksichtigung der Beiträge. Insbesondere Personen mit einem höheren zu versteuernden Einkommen können während der Ansparphase davon profitieren. Darüber hinaus sorgt die lebenslange Rentenzahlung dafür, dass die vereinbarte Altersvorsorge nicht bereits nach einigen Jahren aufgebraucht ist.
Je nach Anbieter und Tarif lassen sich regelmäßige Beiträge mit zusätzlichen Einzahlungen kombinieren. Dadurch kann die Basisrente auch für Selbstständige mit schwankenden Einnahmen interessant sein. Mit fondsgebundenen Varianten stehen außerdem Tarife zur Verfügung, bei denen die Altersvorsorge stärker auf die langfristigen Chancen der Kapitalmärkte ausgerichtet werden kann.
Nachteile und Einschränkungen beachten
Die langfristige Zweckbindung ist gleichzeitig einer der größten Nachteile der Rürup-Rente. Das angesparte Kapital steht während der Vertragslaufzeit nicht frei zur Verfügung und kann im Ruhestand grundsätzlich nicht als einmalige Gesamtsumme ausgezahlt werden. Auch eine gewöhnliche Kündigung mit Auszahlung eines Rückkaufswertes ist bei der Basisrente nicht vorgesehen.
Hinzu kommen mögliche Abschluss-, Verwaltungs- und Anlagekosten, die sich auf die spätere Rentenleistung auswirken können. Auch die Absicherung von Hinterbliebenen ist nicht automatisch Bestandteil jedes Vertrages und muss gegebenenfalls zusätzlich vereinbart werden. Umso wichtiger ist es, vor dem Abschluss verschiedene Rürup-Renten zu vergleichen und neben möglichen Steuervorteilen auch Kosten, Flexibilität und Leistungen zu berücksichtigen.
Für wen eignet sich die Rürup-Rente?
Die Rürup-Rente kann sich insbesondere für Personen eignen, die eigenständig für das Alter vorsorgen und gleichzeitig steuerliche Vorteile nutzen möchten. Ob ein Basisrentenvertrag sinnvoll ist, hängt jedoch von Einkommen, beruflicher Situation, vorhandener Altersvorsorge und der gewünschten finanziellen Flexibilität ab.
Selbstständige und Freiberufler
Eine wichtige Zielgruppe sind Selbstständige und Freiberufler, die keine oder nur geringe Ansprüche aus der gesetzlichen Rentenversicherung aufbauen. Mit einer Rürup-Rente können sie eine zusätzliche lebenslange Altersrente aufbauen. Flexible Beiträge und mögliche Sonderzahlungen sind vor allem dann interessant, wenn die Einkünfte von Jahr zu Jahr unterschiedlich ausfallen.
Gutverdienende Arbeitnehmer
Auch Arbeitnehmer mit höherem Einkommen können die Basisrente als Ergänzung zur gesetzlichen Rentenversicherung nutzen. Durch die steuerliche Berücksichtigung der Beiträge kann eine zusätzliche Rürup-Rente insbesondere dann interessant sein, wenn bereits ausreichend finanzielle Rücklagen vorhanden sind und gezielt eine weitere lebenslange Altersrente aufgebaut werden soll.
Langfristige Planung ist entscheidend
Weniger geeignet ist die Rürup-Rente für Personen, die jederzeit flexibel auf ihr angespartes Kapital zugreifen möchten. Die Basisrente ist langfristig für die Altersvorsorge gebunden und sieht grundsätzlich keine freie Kapitalauszahlung vor. Wer möglicherweise schon vor dem Ruhestand größere Teile seines Vorsorgevermögens benötigt, sollte diese Einschränkung bei der Entscheidung berücksichtigen.
Ob sich eine Rürup-Rente im Einzelfall lohnt, lässt sich daher nicht allein anhand der möglichen Steuerersparnis beurteilen. Ein Vergleich verschiedener Tarife hilft dabei, Kosten, Leistungen, Anlageformen und Beitragsflexibilität gegenüberzustellen und eine zur persönlichen Vorsorgeplanung passende Lösung zu finden.
Rürup-Rente vergleichen – darauf sollten Sie achten
Rürup-Renten können sich bei Kosten, Anlagekonzept, garantierten Leistungen und vertraglicher Flexibilität erheblich unterscheiden. Ein Vergleich sollte deshalb nicht ausschließlich anhand des monatlichen Beitrags oder einer prognostizierten Rentenhöhe erfolgen. Entscheidend ist, wie gut der Vertrag langfristig zur persönlichen Altersvorsorge passt.
Kosten und Rentenleistung
Abschluss-, Verwaltungs- und gegebenenfalls Fondskosten beeinflussen, welcher Anteil der eingezahlten Beiträge tatsächlich für die Altersvorsorge verwendet wird. Gerade bei langen Laufzeiten können Kostenunterschiede erhebliche Auswirkungen haben. Neben den Kosten sollten daher garantierte und prognostizierte Rentenleistungen sowie die zugrunde liegenden Annahmen betrachtet werden.
Anlageform und Renditechancen
Bei klassischen Rürup-Renten steht eine vergleichsweise sicherheitsorientierte Anlage im Vordergrund. Fondsgebundene Tarife bieten dagegen die Möglichkeit, stärker an der Entwicklung der Kapitalmärkte teilzunehmen. Welche Variante besser passt, hängt unter anderem von der verbleibenden Zeit bis zum Ruhestand und der persönlichen Risikobereitschaft ab.
Flexible Beitragsgestaltung
Ein weiterer Vergleichspunkt ist die Flexibilität während der Ansparphase. Interessant sind beispielsweise Möglichkeiten zur Erhöhung oder Reduzierung der laufenden Beiträge, Sonderzahlungen und eine vorübergehende Beitragsfreistellung. Vor allem bei schwankendem Einkommen können flexible Vertragsbedingungen von Vorteil sein.
Zusatzleistungen genau prüfen
Je nach Tarif können zusätzliche Leistungen vereinbart werden, etwa eine Absicherung für Hinterbliebene oder ergänzende Vorsorgebausteine. Solche Optionen können sinnvoll sein, verursachen jedoch häufig zusätzliche Kosten oder beeinflussen die Altersrente. Vor Vertragsabschluss sollte deshalb geprüft werden, welche Leistungen tatsächlich benötigt werden.
Ein Rürup-Rente Vergleich schafft einen Überblick über unterschiedliche Angebote und erleichtert es, Leistungen und Vertragsbedingungen gegenüberzustellen. Dabei sollte nicht der vermeintlich günstigste Tarif im Mittelpunkt stehen, sondern ein langfristig passendes Verhältnis aus Kosten, Flexibilität, Anlagekonzept und erwarteter Altersrente.
Tipps für den Rürup-Rente Vergleich
Eine Rürup-Rente wird in der Regel über viele Jahre oder sogar Jahrzehnte bespart. Entsprechend wichtig ist es, sich nicht allein von einer möglichen Steuerersparnis oder einer hohen prognostizierten Rente leiten zu lassen. Vor dem Abschluss sollten mehrere Angebote unter vergleichbaren Voraussetzungen betrachtet werden.
Achten Sie insbesondere darauf, welche Kosten während der Vertragslaufzeit entstehen und wie flexibel der Tarif bei Veränderungen der finanziellen Situation bleibt. Wer selbstständig oder freiberuflich tätig ist, kann beispielsweise von einem Vertrag profitieren, bei dem sich laufende Beiträge anpassen und zusätzliche Einzahlungen leisten lassen.
Bei fondsgebundenen Rürup-Renten lohnt sich außerdem ein genauer Blick auf die verfügbaren Fonds beziehungsweise ETFs, deren laufende Kosten und mögliche Wechselmöglichkeiten. Bei klassischen Tarifen sollten dagegen insbesondere die garantierten Leistungen und die Bedingungen für die spätere Rentenzahlung geprüft werden.
Berücksichtigen Sie bei Ihrer Entscheidung auch die lange Kapitalbindung. Geld, das möglicherweise für den Immobilienkauf, größere Anschaffungen oder als finanzielle Reserve benötigt wird, sollte nicht ausschließlich in einer Basisrente gebunden werden. Eine Rürup-Rente ist in erster Linie für den langfristigen Aufbau einer lebenslangen Altersrente vorgesehen.
Tipp: Vergleichen Sie nicht nur einen einzelnen Tarif. Unterschiedliche Anbieter können bei gleicher Beitragshöhe verschiedene Kosten, Anlagekonzepte und Leistungen bieten. Ein Rürup-Rente Vergleich erleichtert es, diese Unterschiede zu erkennen und ein Angebot auszuwählen, das zu den eigenen Anforderungen an die Altersvorsorge passt.
Häufige Fragen zur Rürup-Rente
Was ist der Unterschied zwischen Rürup-Rente und Basisrente?
Es gibt keinen grundsätzlichen Unterschied. Rürup-Rente ist die geläufige Bezeichnung für die Basisrente. Sie ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der die Förderung hauptsächlich über die steuerliche Berücksichtigung der eingezahlten Beiträge erfolgt.
Für wen lohnt sich eine Rürup-Rente?
Eine Rürup-Rente kann vor allem für Selbstständige, Freiberufler und Personen mit höherem Einkommen interessant sein. Ob sie sich tatsächlich lohnt, hängt unter anderem vom Einkommen, der persönlichen Steuerbelastung, der vorhandenen Altersvorsorge und dem gewählten Tarif ab.
Kann ich die Beiträge zur Rürup-Rente steuerlich absetzen?
Beiträge zu einem förderfähigen Basisrentenvertrag können im Rahmen der gesetzlichen Vorgaben als Altersvorsorgeaufwendungen steuerlich berücksichtigt werden. Die tatsächliche Steuerersparnis richtet sich nach der individuellen steuerlichen Situation und der Höhe der anrechenbaren Beiträge.
Kann eine Rürup-Rente vorzeitig gekündigt werden?
Eine gewöhnliche Kündigung mit Auszahlung eines Rückkaufswertes ist bei der Rürup-Rente grundsätzlich nicht vorgesehen. Abhängig vom Vertrag kann jedoch eine Beitragsfreistellung möglich sein. Der Vertrag bleibt dann bestehen, während vorübergehend oder dauerhaft keine weiteren Beiträge eingezahlt werden.
Kann ich mir die Rürup-Rente auf einmal auszahlen lassen?
Nein. Die Basisrente ist auf die lebenslange Versorgung im Ruhestand ausgerichtet. Das angesparte Kapital wird daher grundsätzlich als lebenslange monatliche Rente ausgezahlt und kann nicht frei als einmalige Gesamtsumme entnommen werden.
Warum sollte ich Rürup-Renten vergleichen?
Die Angebote können sich bei Kosten, Anlageform, Beitragsflexibilität, garantierten Leistungen und der erwarteten Rentenhöhe unterscheiden. Durch einen Rürup-Rente Vergleich lassen sich verschiedene Tarife gegenüberstellen und Angebote auswählen, die zu den persönlichen Anforderungen an die Altersvorsorge passen.
Jetzt Rürup-Rente vergleichen
Welche Rürup-Rente zur eigenen Altersvorsorge passt, hängt von vielen Faktoren ab. Neben der gewünschten Beitragshöhe spielen insbesondere Vertragskosten, Anlageform, Flexibilität und die zu erwartende lebenslange Rentenleistung eine Rolle. Ein Vergleich bietet die Möglichkeit, verschiedene Tarife und Leistungen übersichtlich gegenüberzustellen.
Nutzen Sie den kostenlosen und unverbindlichen Rürup-Rente Vergleich, um passende Angebote für Ihre persönliche Altersvorsorge zu finden.
Weitere Versicherungen vergleichen
Neben der Rürup-Rente gibt es weitere Möglichkeiten, die eigene Altersvorsorge und finanzielle Absicherung zu gestalten. Vergleichen Sie passende Versicherungen und Vorsorgelösungen und informieren Sie sich über Leistungen, Beiträge und wichtige Tarifunterschiede.
Rentenversicherung
Mit einer privaten Rentenversicherung können Sie zusätzlich für den Ruhestand vorsorgen und eine lebenslange Rentenzahlung aufbauen. Vergleichen Sie unterschiedliche Tarife, Anlageformen und Leistungen.
Riester-Rente
Die Riester-Rente kombiniert private Altersvorsorge mit staatlichen Zulagen und möglichen steuerlichen Vorteilen. Prüfen Sie, welche Tarife und Fördermöglichkeiten zu Ihrer persönlichen Situation passen.
Berufsunfähigkeitsversicherung
Eine Berufsunfähigkeitsversicherung schützt Ihr Einkommen, wenn Sie Ihren Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben können. Vergleichen Sie Beiträge, Leistungen und die gewünschte BU-Rente.